2026年11月8日現在、ホルムズ海峡を巡る緊張は解消しておらず、日本のエネルギー調達や企業活動、家計に影響を与え続けている。2026年2月28日に始まった米国・イスラエルによるイランへの軍事攻撃をきっかけに、世界有数のエネルギー輸送ルートであるホルムズ海峡の商業船舶の通航が大幅に制限された。原油タンカーの運航停滞は、国際原油価格だけでなく、LNG、石油化学原料、海上保険、物流コストにも波及している。
特に日本は、2025年の原油輸入量の94.0%を中東に依存していた。政府による国家備蓄の放出、米国産原油への調達先変更、UAEやサウジアラビアの代替輸送ルートの活用によって、石油の供給途絶は回避されている。一方、調達価格の上昇や輸送費の増加は残り、ガソリン価格、電気料金、都市ガス、ナフサ不足、食品価格などへの影響が続く。2026年11月時点の最新資料を基に、封鎖の経緯から日本経済への影響、今後の見通しまで整理する。
【2026年最新】ホルムズ海峡封鎖の理由と経緯、現在の通航状況
ホルムズ海峡は、イランとオマーンの間に位置し、ペルシャ湾とオマーン湾を結ぶ国際海上交通の要衝だ。湾岸地域で生産された原油や石油製品、LNGをアジアや欧州へ運ぶための重要な航路となっている。
最も狭い部分は約39キロメートルで、タンカーが安全に航行できる水路も限られる。別の海上ルートへ簡単に切り替えられないことが、この海峡の戦略的重要性を高めている。
国際エネルギー機関(IEA)の2026年版資料によると、2025年には同海峡を通過した原油・石油製品が日量約2,000万バレルに達し、世界の海上石油貿易のおよそ4分の1を占めていた。通過する原油の大部分はアジア向けで、日本もその主要な輸入国の一つだ。
2026年の危機は、米国とイスラエルによる2月28日の対イラン軍事作戦を発端としている。両国はイランの核・ミサイル関連能力などを攻撃対象とし、軍事衝突はペルシャ湾全域に広がった。
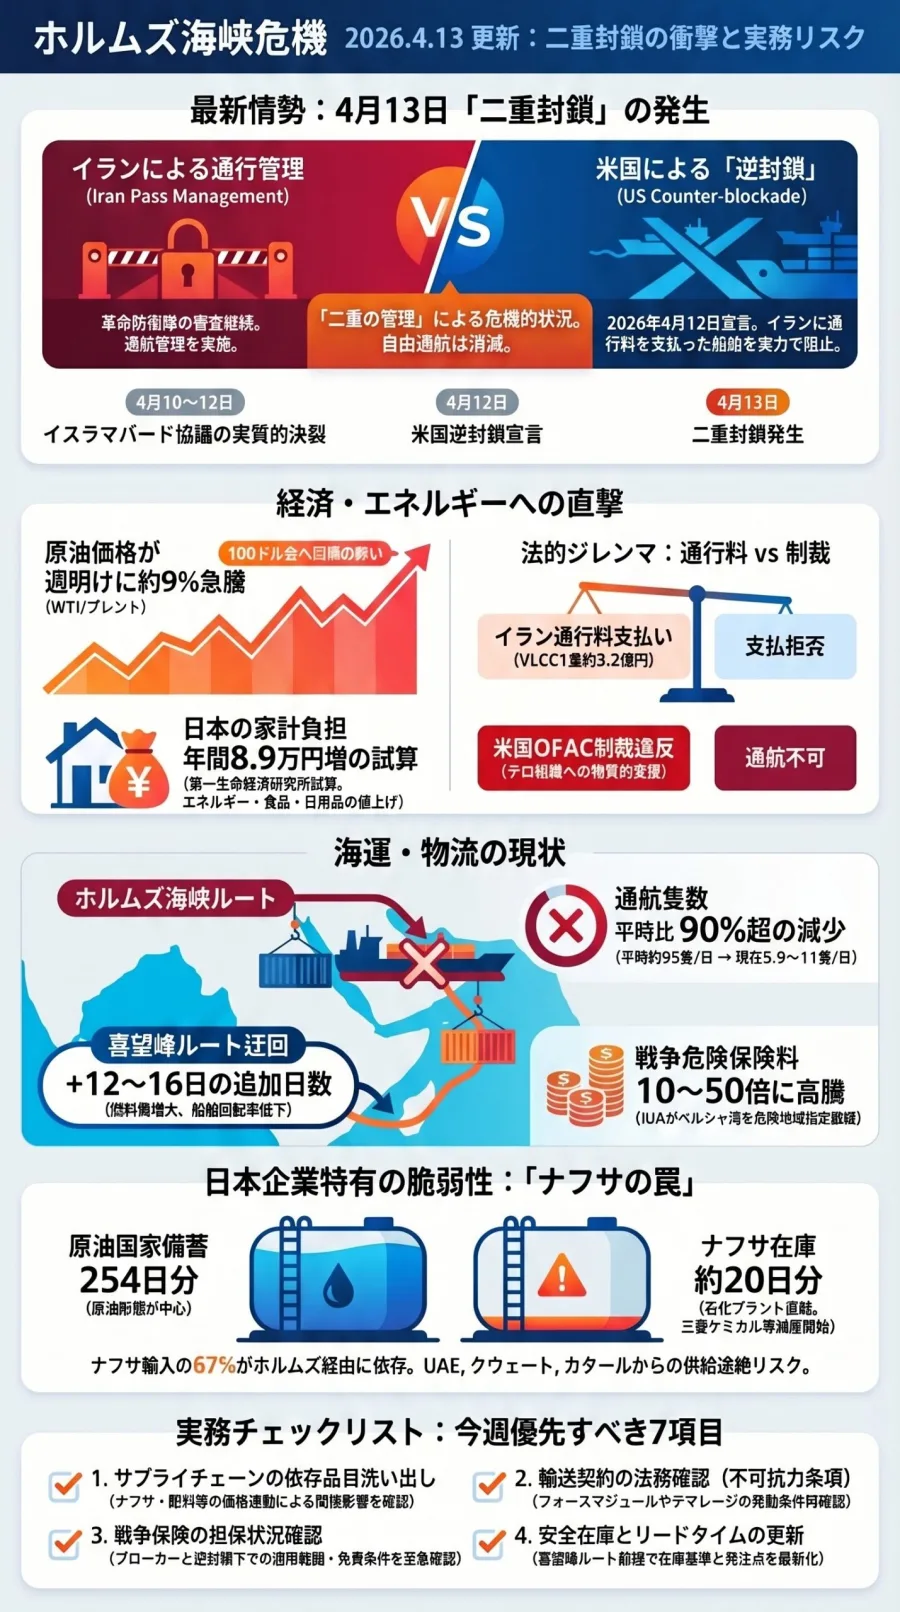
イラン側は軍事的な対抗措置を取り、3月4日には海峡を閉鎖すると宣言。船舶への攻撃や通航制限が相次ぎ、タンカー会社や保険会社が航行を避けるようになった。
重要なのは、海峡の封鎖が単純に船舶の物理的な通過をすべて不可能にしたわけではない点だ。軍事的な攻撃リスク、機雷への警戒、通航許可を巡る問題、保険の引き受け制限などが重なり、通常の商業航行が成立しにくくなったことが実態に近い。
2026年の主な出来事を時系列で整理- 2月28日:米国・イスラエルによるイランへの軍事攻撃が始まる。
- 3月4日:イランがホルムズ海峡の閉鎖を宣言。商業船舶の通航が大幅に減少する。
- 3月16日:日本政府が民間石油備蓄の義務量を15日分引き下げ、国家備蓄の放出を決定する。
- 3月24日:経済産業省が約850万キロリットル、約1カ月分の国家備蓄原油の放出を発表する。
- 4月24日:第2弾として約580万キロリットル、約20日分の国家備蓄原油の放出を決定する。
- 6月以降:一時的な緊張緩和への期待から国際エネルギー価格に下落圧力が生じるが、物流の正常化には至らない。
- 8月28日:国際海事機関(IMO)が、紛争開始以降に少なくとも70件の国際船舶への攻撃を確認し、船員19人が死亡したと公表する。
- 10月5日:日本政府が国家備蓄の追加放出を当面予定していないと説明する。
- 11月5日:ホルムズ海峡周辺でタンカーへの攻撃が報告され、船員1人が死亡する事故も発生する。
- 11月6日:原油市場では和平期待から価格が大きく下落した後、再び軍事的緊張を警戒する動きが出る。
答えは、正常化していない、ということだ。
国際海事機関の8月28日発表では、紛争開始から6カ月の時点で、最大400隻の船舶と約6,000人の船員が安全にペルシャ湾から出られない状態にあると説明された。
さらに11月5日にはタンカーへの攻撃が報告され、翌6日のロイター通信も、ホルムズ海峡周辺の攻撃が続いていることを伝えた。
一方、一部の船舶は特定の条件下で通航しており、船舶自動識別装置(AIS)の電源を切って航行するケースもある。このため、AISによる船舶追跡データだけでは実際の通航量を完全には把握できない。
つまり、2026年11月の状況は「一隻も通れない完全封鎖」ではなく、「通常の自由な商業航行が成立しないほど深刻な通航制限」と捉えるのが適切だ。
今後の正常化を判断する際には、政治的な停戦発表だけでなく、タンカーの通航数、攻撃件数、船舶保険料、港湾での積み込み量を確認する必要がある。
【日本への影響】原油輸入の中東依存度94%と供給構造の変化
日本の原油輸入はなぜ中東に集中しているのか日本のエネルギー安全保障にとって、ホルムズ海峡の問題が深刻なのは、原油の輸入先が中東に大きく偏っているためだ。
資源エネルギー庁の「日本のエネルギー2025」や財務省貿易統計によると、2024年の日本の原油輸入に占める中東の割合は約95%だった。2025年も輸入数量ベースで94.0%に達している。
特にUAEとサウジアラビアへの依存度が高い。2024年の国別構成では、UAEが43.7%、サウジアラビアが40.0%を占めた。両国だけで日本の原油輸入の約84%に達する。
日本は国内で消費する原油のほとんどを海外から輸入しており、国内の原油生産で大規模な供給不足を補うことは難しい。したがって、輸入先の国だけでなく、その国から日本まで原油を運ぶ航路の安全性が極めて重要になる。
2026年は米国産原油への切り替えが進む2026年の大きな変化は、米国を中心とした中東以外からの代替調達が急速に拡大したことだ。
ジェトロが2026年10月に公表した分析では、財務省貿易統計を基に、4月の中東からの原油・粗油輸入量が前年同月比67.2%減の384万キロリットルに落ち込んだことが示されている。
一方、米国からの調達は増加し、7月には米国がUAEとサウジアラビアを上回って最大の原油調達先となった。
さらに9月の貿易統計速報では、日本全体の原油・粗油輸入量が前年同月比3.1%増の1,117万キロリットルとなる一方、中東からの輸入量は30.0%減の692万キロリットルだった。米国からの輸入量は約6.1倍の373万キロリットルに拡大している。
この数字から分かるのは、日本が原油の必要量を確保するために調達構造を変えていることだ。ただし、米国産原油への切り替えは、単純な仕入れ先変更ではない。
原油には軽質・重質、低硫黄・高硫黄などの違いがあり、製油所の設備や生産する石油製品の種類によって適した油種が異なる。輸送距離やタンカーの確保、価格差も考慮する必要がある。
したがって、米国産原油が増えればすぐに中東依存の問題が解消するわけではない。調達先の多様化には、時間と追加コストが必要だ。
原油調達に関係する国・市場・代替ルートの関係一覧ホルムズ海峡問題では、原油の産出国、輸送ルート、国際価格の指標、備蓄制度が相互に影響している。日本への波及経路を整理すると、次のようになる。
| エンティティ | 役割・関係 | 日本への影響 |
|---|---|---|
| イラン | ホルムズ海峡北岸に位置する国。2026年の軍事衝突で通航制限を実施。 | タンカー運航や原油供給の不確実性を高める。 |
| UAE | 2024年の日本の原油輸入シェア43.7%。フジャイラ港へのパイプラインを保有。 | 代替輸送ルートと原油調達の重要な供給国。 |
| サウジアラビア | 2024年の日本の原油輸入シェア40.0%。東西パイプラインでヤンブー港へ輸送。 | 日本の原油供給を支える主要国だが、紅海側の輸送リスクも抱える。 |
| フジャイラ港 | ホルムズ海峡の外側に位置するUAEの原油輸出拠点。 | 海峡を通らない原油輸送の受け皿となる。 |
| ブレント原油 | 北海産原油を基礎とする国際的な価格指標。 | 世界の原油市場の供給不安を把握する指標。 |
| WTI原油 | 米国産の代表的な原油価格指標。 | 米国産原油の調達環境や国際価格差を判断する材料。 |
| JKM・TTF | それぞれアジアのLNGスポット価格指標、欧州の天然ガス価格指標。 | 国際LNG市場の競争と電力・ガス調達費用に影響する。 |
| 国家備蓄 | 政府が保有する緊急時の石油供給手段。 | 輸入量が減少した際に国内供給を補完する。 |
【原油・LNG価格と代替輸送】ブレント、WTI、JKM、TTFはどう動いた?
ブレント原油とWTIの価格推移ホルムズ海峡の通航制限が原油市場に与える影響は、供給量だけでなく、将来の供給不安を織り込む市場心理にも表れる。
原油価格の代表的な指標は、北海ブレントと米国WTIだ。ブレントは国際的な海上取引の基準として広く使われ、WTIは米国産原油の代表的な指標として取引される。
ジェトロの2026年版世界貿易投資報告では、北海ブレントが2026年3月に前月比40%以上上昇したことが示されている。軍事衝突による供給懸念が、短期間で国際価格を押し上げた。
しかし、価格は一方向に上昇し続けたわけではない。
ロイター通信によると、2026年11月6日の取引では、1月限のブレント原油先物が1バレル98.32ドル、WTI先物が90.83ドルで取引を終えた。ブレントは同週に約17%下落する見通しとなり、WTIも約13%の週間下落となった。
背景には、米国の中間選挙後に和平交渉への期待が高まったことや、供給過剰への警戒、需要の弱さがある。一方、11月5日のタンカー攻撃が再び供給不安を強めた。
つまり、原油価格は封鎖の有無だけで決まるものではない。軍事衝突の見通し、世界の需要、産油国の増産余力、為替、輸送コストなどが複雑に作用する。
日本の輸入価格を見る場合は、ブレントやWTIだけでなく、アジア市場で重要なドバイ原油価格、円相場、タンカー運賃も確認する必要がある。
LNG価格はJKMとTTFを比較する原油と異なり、日本のLNG調達は中東への依存度が比較的低い。
2025年の日本のLNG輸入量に占めるホルムズ海峡経由分は約6.3%で、そのうちカタールの割合は約5.3%だった。オーストラリア、マレーシア、米国などにも調達先が分散しているため、原油ほど直接的な供給途絶リスクは高くない。
しかし、LNGは国際市場で取引される商品だ。カタールやUAEからの輸出が滞ると、アジアや欧州の買い手が別の産地から調達しようとするため、世界全体のスポット価格が上がりやすい。
価格指標として注目されるのが、アジアのJKMと欧州のTTFだ。
- JKM:日本、韓国など北東アジア向けLNGのスポット価格指標。
- TTF:オランダを中心とする欧州天然ガス市場の代表的な価格指標。
- Henry Hub:米国国内の天然ガス価格指標。
米国エネルギー情報局(EIA)が2026年4月28日に公表した分析では、4月24日までの週のJKM先物価格は1MMBtu当たり16.02ドルとなり、2月28日の軍事衝突前と比べて51%上昇した。欧州のTTFも14.80ドルとなり、35%上昇した。
さらにIEAが2026年11月3日に公表した「Global Gas Security Review 2026」では、3月から10月のアジアのスポットLNG価格は前年同期比で約80%上昇し、平均21.5ドル/MMBtuとなった。欧州のTTFも約70%上昇し、平均約20ドル/MMBtuだった。
IEAは、ホルムズ海峡の混乱を受けて、カタールとUAEからのLNG積み出しが3月から10月にかけて前年同期比60bcm超減少したと分析している。2026年の世界のLNG供給量は、年間で約3%減少する見通しだ。
日本にとっての問題は、LNGそのものが不足するかどうかだけではない。代替調達に必要な価格競争が激しくなり、発電事業者や都市ガス事業者の仕入れコストが上昇することだ。
UAEのフジャイラ港とサウジアラビアのヤンブー港中東からの原油供給を維持するため、重要な役割を果たすのがホルムズ海峡を通らない代替輸送ルートだ。
IEAが示す主要な代替ルートは、UAEのハブシャン・フジャイラ間パイプラインと、サウジアラビアの東西パイプラインである。
UAEのハブシャン・フジャイラ間パイプラインは、内陸の油田地帯からオマーン湾側のフジャイラ港まで原油を運ぶ約400キロメートルの設備だ。公称能力は日量約180万バレルで、IEAの推計では追加で利用できる余力は最大約70万バレルとなっている。
フジャイラ港はホルムズ海峡の外側にあるため、海峡を通過せずに原油を輸出できる。ただし、港湾設備への攻撃やタンカー不足などの問題が発生すれば、輸送能力は低下する。
サウジアラビアの東西パイプライン(ペトロライン)は、東部のアブカイク周辺から紅海沿岸のヤンブー港まで原油を運ぶ。設計上の輸送能力は日量500万バレルで、2025年には一時的に日量700万バレルまで能力が拡張された。
IEAは2026年初頭時点で、条件によって日量300万~500万バレル程度の余力があると推計している。ただし、パイプラインの能力と実際に港から輸出できる量は同じではない。
ヤンブー港から日本やアジアへ向かうタンカーの確保に加え、紅海やバブ・エル・マンデブ海峡の安全性も課題になる。9月にはサウジアラビアの東西パイプラインが攻撃を受け、一時的に運転が停止したと報じられた。
代替ルートはホルムズ海峡の問題を緩和する手段ではあるが、同じ量の原油を無条件に輸送できる完全な代替設備ではない。
【家計への影響】ガソリン価格・電気料金・都市ガスはどこまで上がる?
ガソリン価格は補助金によって抑えられている原油価格の上昇が家計に最も分かりやすく伝わるのがガソリン価格だ。
原油を輸入する石油元売り会社は、精製や輸送、販売に必要な費用を含めてガソリンを供給する。そのため、国際原油価格の上昇は、時間差を伴ってガソリンスタンドの販売価格に反映される。
資源エネルギー庁の調査を基にした2026年10月26日時点の全国平均価格は、レギュラーガソリンが1リットル170.1円、ハイオクが181.0円、軽油が159.7円だった。
この価格を支えているのが、政府の緊急的激変緩和措置だ。
経済産業省は2026年3月19日から、ガソリン価格が全国平均170円を超える見込みとなった場合、超過分を補助する制度を再開した。11月5日以降のガソリン補助単価は1リットル当たり51.9円となっている。
つまり、現在のガソリン価格だけを見て、原油高の影響が小さいと判断するのは早計だ。補助金がなければ、消費者の負担はさらに大きくなっていた可能性がある。
ただし、補助金には財政負担が伴う。10月24日の報道では、政府が支援制度の規模や終了時期を検討していることも伝えられた。11月以降も補助を継続できるかどうかは、価格だけでなく政府の財政判断にも左右される。
電気料金は燃料費調整制度を通じて上昇する日本の電力会社は、発電に使用するLNG、石炭、原油などの輸入価格を電気料金に反映するため、燃料費調整制度を採用している。
この制度では、一定期間の輸入燃料価格や為替レートを基に平均燃料価格を計算し、基準価格との差額を電気料金に加算または減算する。
したがって、ホルムズ海峡の通航制限が発生した翌月に、すべての家庭の電気料金が同じ幅で上がるわけではない。契約内容や燃料の調達時期によって反映されるタイミングは異なる。
2026年10月29日に報じられた大手電力会社の料金発表では、11月使用分の標準家庭向け電気料金について、大手10社のうち7社で過去最高水準となった。東京電力の標準家庭向け料金は9,738円で、前月より177円上昇する見通しだった。
ただし、電気料金の上昇には、燃料費だけでなく政府支援の終了や送配電関連費用なども影響する。すべてをホルムズ海峡の問題だけで説明することはできない。
政府は10月29日の首相会見で、冬季の電気・ガス料金支援を実施すると発表した。電気料金については12月使用分が1kWh当たり1円、2027年1月と2月使用分がそれぞれ4.5円の支援となる。ガス料金についても支援を行い、標準的な家庭では3カ月間で電気・ガス合計約7,000円の負担軽減を見込む。
都市ガス料金もLNG価格と為替の影響を受ける都市ガスの主原料はLNGだ。そのため、LNGの国際価格が上昇すると、原料費調整制度を通じて都市ガス料金に反映される。
東京ガスが2026年9月29日に公表した11月検針分の料金では、東京地区の標準家庭の料金が前月より744円上昇する見通しとなった。
この値上がりには、政府による1立方メートル当たり14円のガス料金支援の終了や料金体系の変更も関係している。原料費調整単価そのものは前月より低下していたにもかかわらず、標準家庭の請求額は上昇した。
この事例は、家計が実際に支払う料金と、国際的なLNG価格の動きが必ずしも一致しないことを示している。
今後は、国際LNG価格だけでなく、各社の原料費調整単価、政府支援、円相場を合わせて確認する必要がある。
【ナフサ不足と物流コスト】石油化学・食品価格への波及を検証
原油不足より深刻になり得るナフサ不足ホルムズ海峡問題で見落とされやすいのが、ナフサを中心とする石油化学原料の供給だ。
ナフサは原油を精製して得られる石油製品の一つで、エチレンやプロピレンなどの基礎化学品を製造する際の重要な原料となる。
これらの化学品は、プラスチック容器、食品包装材、自動車部品、合成繊維、洗剤、塗料、医療関連製品など、幅広い製品に使用されている。
石油化学工業協会などの資料によると、日本は2024年時点でナフサ供給の約60%を輸入に頼り、その輸入の約70%を中東に依存していた。
2026年3月には、三菱ケミカルが原料不足への懸念から茨城県神栖市のエチレン生産を減産した。出光興産も原料の調達状況次第で千葉県や山口県のエチレン設備の操業を停止する可能性を取引先に伝えたと報じられている。
これは、ガソリンのように国家備蓄原油を放出すれば、そのまま解決する問題ではない。ナフサの調達、製油所での精製、石油化学設備の稼働、製品在庫など、複数の段階で供給網を維持する必要がある。
2026年のナフサ価格と代替調達の動きジェトロの2026年10月14日公表資料によると、ナフサの輸入価格は2026年3月の1キロリットル当たり約6万6,000円から、4月には約10万2,000円に上昇した。
5月には中東からのナフサ輸入量が前年同月比89.3%減となった一方、米国からの輸入量は約7倍の50万キロリットルに拡大した。
その結果、日本全体のナフサ輸入量は前年同月比9.1%減にとどまったものの、平均輸入価格は約12万4,000円まで上昇した。
6月も約12万2,000円と高水準だったが、7月には約10万4,000円まで低下している。代替調達によって供給途絶は回避されたものの、2025年の平均的な価格水準には戻っていない。
経済産業省は、国内精製、代替輸入、在庫の活用などを進め、ナフサ由来の化学製品を含む石油製品について、年度を越えて供給を継続できるとの見通しを2026年8月時点で示している。
したがって、ナフサ不足は国内の化学製品が一斉に消えるという問題ではなく、調達費用の上昇や生産調整、納期の長期化、製品価格への転嫁として表れやすい。
タンカー運賃と海上保険料の高騰原油の調達先を変更すると、輸送距離や使用するタンカーの種類も変わる。加えて、紛争地域を航行する船舶には通常より高い戦争危険保険料が課される。
S&Pグローバルが2026年7月22日に報じた保険仲介会社マーシュの分析では、ホルムズ海峡周辺を航行する船舶の追加戦争危険保険料が、船体価値の7.5~10%まで上昇していた。
これは通常の海上保険とは別に発生する追加コストであり、タンカー会社や荷主の負担を押し上げる。
ジェトロの2026年版世界貿易投資報告では、海上輸送費の上昇は特にタンカー輸送に集中しており、国際的なコンテナ船やバルク船への直接的な影響は相対的に限定的との分析も紹介されている。
ただし、湾岸地域向けのコンテナ輸送では、代替港の利用や陸上輸送との組み合わせが必要になり、緊急付加料金が発生するケースもある。
ジェトロが2026年7月時点で整理したサウジアラビア向け輸送の参考事例では、東京発の20フィートコンテナに1,500ドル、40フィートコンテナに3,000ドルの緊急付加料金が設定されていた。
この料金は特定の輸送ルートと調査時点の参考価格であり、すべての国際物流に一律に適用されるものではない。それでも、輸送ルートの変更が企業のコストを増やす具体例として注目される。
食品価格や日用品への波及はどのように起きるのかホルムズ海峡の影響は、原油やガソリンだけでなく、食品の生産・加工・輸送にも及ぶ可能性がある。
主な経路は次の4つだ。
- 肥料価格:中東からの尿素やアンモニアの輸出が減少すると、農業生産に必要な肥料の価格が上昇する。
- 包装資材:ナフサ価格が上がると、食品トレー、プラスチック容器、フィルムなどの製造コストが増える。
- 輸送費:燃料費、海上保険料、陸上輸送費の上昇が食品の仕入れ価格に反映される。
- 製造・保管費:工場の燃料費や冷蔵・冷凍設備の電気代が上がり、加工食品の製造コストを押し上げる。
国際貿易センター(ITC)が2026年8月に公表した分析では、ホルムズ海峡に依存する中東7カ国の戦略的重要品目12種類について、2026年4月の輸出数量が前年同月比で合計54%減少した。
特にLNGは95%減、尿素は83%減、メタノールは80%減、アンモニアは75%減となった。これらの品目にはエネルギーや肥料だけでなく、化学・工業製品の原料も含まれる。
世界貿易機関(WTO)の2026年7月の分析でも、尿素価格は紛争前の1トン約400ドルから、4月には850ドルを超える水準まで上昇し、6月には約453ドルまで低下したと報告されている。
この動きは、食品価格への影響を考えるうえで重要だ。肥料価格が上昇しても、すぐに店頭の野菜や米の価格が同じ割合で上がるわけではない。肥料の購入時期、作付け、収穫、加工、流通などを経て、数カ月単位の時間差で影響が表れる可能性がある。
また、日本が輸入する食品のすべてがホルムズ海峡を通過するわけではない。したがって、今回の問題を理由に日本全国で食品不足が発生すると考えるのは正確ではない。
むしろ注意すべきなのは、食品そのものの供給量だけでなく、肥料、包装資材、燃料、物流など複数の費用が同時に上昇し、企業が価格転嫁を進めることだ。
【国家備蓄と日本経済】供給を守る仕組みと2026年以降の見通し
日本の石油備蓄は何日分あるのか日本には、国際的な供給危機に備えるため、国家備蓄、民間備蓄、産油国共同備蓄という3種類の石油備蓄制度がある。
資源エネルギー庁の説明によると、2026年1月末時点の石油備蓄は約7,289万キロリットルで、備蓄法の基準で約248日分に相当していた。
この備蓄は、単純に政府がすべての石油を所有しているという意味ではない。それぞれ保有主体と役割が異なる。
- 国家備蓄:国が保有する石油。緊急時には政府の決定に基づいて放出される。
- 民間備蓄:石油精製会社などが石油備蓄法に基づいて保有するもの。
- 産油国共同備蓄:UAE、サウジアラビア、クウェートなどの産油国が日本国内に保有する共同備蓄。
2026年の危機では、政府は3月16日に民間備蓄の義務量を15日分引き下げ、3月24日には約850万キロリットルの国家備蓄原油を放出すると発表した。
さらに4月24日には第2弾として約580万キロリットル、約20日分の放出を決定した。これらの措置は、国内の石油供給を確保するために実施された。
資源エネルギー庁の備蓄統計を基にした2026年8月時点の集計では、石油備蓄は合計約204日分となっている。危機前の水準から減少しているものの、一定の供給余力は残されている。
国家備蓄はどのような仕組みで放出されるのか国家備蓄の放出は、石油の備蓄の確保等に関する法律、いわゆる石油備蓄法に基づいて行われる。
今回の2026年3月の放出では、同法第31条に基づいて政府が国家備蓄原油の放出を決定し、ENEOS、出光興産、コスモ石油、太陽石油などの石油元売り会社へ供給する仕組みが採用された。
備蓄放出の目的は、国際原油価格を直接引き下げることではない。原油の輸入量が減少した際に、国内の製油所や石油元売り会社に必要な原料を供給し、ガソリン、軽油、灯油などの供給不足を防ぐことだ。
民間備蓄についても、2026年3月には義務量を15日分引き下げた。通常70日分とされる民間備蓄の基準を55日分に緩和し、企業が保有する在庫を市場に供給しやすくした。
ただし、備蓄は無限に利用できるものではない。供給危機が長期化すれば備蓄残量が減少するため、代替調達と国内精製を並行して進める必要がある。
10月5日には、日本政府が国家備蓄の追加放出を当面予定していないと説明した。これは、すでに実施した放出や代替調達によって必要量を確保する方針を示すものだ。
JETRO・ITC・IEAの分析から見える日本経済への影響ホルムズ海峡問題が日本経済に与える影響は、輸入価格の上昇による交易条件の悪化として表れる。
交易条件とは、輸出品の価格と輸入品の価格の関係を示す考え方だ。日本が海外から購入する原油やLNGの価格が上がり、輸出品の価格が同じように上昇しなければ、海外に支払う金額が増えて国内に残る所得が減少する。
ジェトロの分析では、2026年4月の中東との貿易で、日本の輸入額は前年同月比56.8%減少した。中東向け輸出も55.5%減少し、特に自動車輸出は90.8%減の159億円まで落ち込んだ。
このように、ホルムズ海峡の問題は原油輸入だけでなく、日本企業の中東向け輸出や現地での事業活動にも影響を与えている。
一方、国際エネルギー機関(IEA)は、LNG供給の減少がアジアと欧州の価格競争を強めていると分析している。国際貿易センター(ITC)も、エネルギー、肥料、化学品の輸出減少が複数の産業に波及することを示した。
これらの分析を総合すると、2026年の危機は単なる原油価格の上昇ではなく、エネルギーと工業原料、農業、物流が連動する複合的な供給ショックと捉えられる。
日本のGDPと2027年以降の経済見通し日本銀行が2026年11月2日に公表した10月の「経済・物価情勢の展望」では、中東情勢を受けたエネルギー・原材料価格の上昇が、企業収益や家計の実質所得を押し下げる要因として挙げられた。
同レポートにおける政策委員見通しの中央値は、2026年度の実質GDP成長率が前年比0.7%、2027年度も0.7%となっている。2026年度の消費者物価指数(生鮮食品を除く)の上昇率は2.5%の見通しだ。
日本銀行は、エネルギー価格の上昇による下押し圧力がある一方、AI関連需要の拡大、政府の経済対策、雇用・所得環境の改善が経済を支えると分析している。
また、原油価格については、ドバイ原油が1バレル105ドル程度から、見通し期間の終盤にかけて70ドル程度まで低下するという想定を置いている。ただし、これは確定した将来価格ではなく、金融市場などを参考にした予測上の前提だ。
特に注目すべきなのは、国際原油価格が下落しても、日本企業の調達価格が同じ幅で下がるとは限らない点である。
日本銀行は、代替調達に伴う輸送コストなどの増加によって、国内企業が直面する調達価格は国際市況ほどには低下しない可能性を指摘している。
つまり、ホルムズ海峡の緊張が緩和しても、企業や家計がすぐに以前の価格水準に戻れるとは限らない。
今後のシナリオは3つ2026年11月以降の日本経済を考えるうえでは、海峡の通航状況と原油の代替調達がどの程度安定するかが重要になる。
シナリオ1:外交交渉が進み、通航が正常化する場合
米国とイランの合意が進み、タンカーの安全な航行が回復すれば、原油供給への不安は後退する。保険料や運賃も段階的に低下し、原油やLNGの国際価格には下落圧力がかかる可能性がある。
ただし、滞留していたタンカーの解消、港湾設備の修復、保険契約の再開、長期契約の調整などが必要となるため、物流の正常化には時間がかかる。
シナリオ2:通航制限が続くものの、代替調達が維持される場合
米国産原油やUAE・サウジアラビアの代替ルート、国家備蓄を活用し、日本の石油供給を維持するシナリオだ。
供給途絶のリスクは抑えられるものの、輸送距離や保険料の増加によって調達費用は高止まりしやすい。企業の利益率や家計の実質所得には引き続き負担が残る。
シナリオ3:軍事衝突が再び激化する場合
タンカーへの攻撃や代替パイプラインへの攻撃が増加すれば、原油供給量がさらに減少する可能性がある。石油備蓄の追加放出や国際的な協調措置が必要になり、原油・LNG価格の再上昇、化学品の供給制約、企業の生産調整などが懸念される。
特に、日本にとっては原油だけでなく、ナフサや肥料、輸送燃料などの複数の供給網が同時に影響を受けることが大きなリスクとなる。
【プロの結論】注目すべきは原油価格より供給網の回復度今回の危機から得られる重要な教訓は、エネルギー安全保障を原油価格だけで判断してはいけないということだ。
原油価格が下落していても、タンカーの航行が正常化していなければ、調達コストや納期の不確実性は残る。逆に、原油価格が高い状態でも、代替調達や備蓄によって国内供給を維持できれば、直ちに深刻な燃料不足になるとは限らない。
今後の動向を判断するには、次の5つの指標を継続的に確認することが有効だ。
- ホルムズ海峡を通過するタンカーの実際の航行数と積み出し量
- ブレント・WTI・ドバイ原油の価格と円相場
- JKM・TTFなどのLNGスポット価格と日本のLNG輸入価格
- 国家備蓄・民間備蓄の残量と米国などからの代替調達量
- ナフサ、肥料、タンカー運賃、戦争危険保険料の動向
家庭では、ガソリン価格だけでなく、電気・ガス料金の燃料費調整や政府支援の変更も確認したい。企業では、原材料の仕入れ先を複数確保し、在庫日数や輸送経路を見直すことが重要になる。
ホルムズ海峡封鎖の影響に関するよくある質問(FAQ)
Q1:2026年11月現在、ホルムズ海峡は完全に封鎖されていますか?
A1:すべての船舶が通過できない状態ではありません。しかし、軍事的な攻撃リスクや通航制限、保険上の問題によって通常の商業航行には戻っていません。2026年11月5日にもタンカーへの攻撃が報告されており、正常化には至っていない状況です。
Q2:日本の原油は中東に何%依存していますか?
A2:2025年の輸入数量ベースで94.0%です。2024年の国別構成ではUAEが43.7%、サウジアラビアが40.0%を占めていました。2026年には米国産原油への代替調達が拡大していますが、中東依存が完全に解消したわけではありません。
Q3:ホルムズ海峡封鎖で日本のガソリンがなくなる可能性はありますか?
A3:2026年11月時点では、国家備蓄、民間備蓄、米国などからの代替調達、国内精製を組み合わせることで供給が維持されています。直ちに全国的なガソリン不足が発生する状況ではありません。ただし、軍事衝突が長期化すれば供給リスクは高まります。
Q4:ガソリン価格は今後さらに上がりますか?
A4:原油価格、為替、輸送費、政府補助金の変更によって変わります。2026年10月26日の全国平均はレギュラー170.1円でした。11月5日以降も1リットル51.9円の補助が実施されていますが、補助制度の見直しや原油価格の再上昇があれば、店頭価格が上がる可能性があります。
Q5:電気代や都市ガス料金にも影響しますか?
A5:影響します。LNGや石炭、原油などの輸入価格が燃料費調整制度を通じて料金に反映されるためです。ただし、価格の反映には時間差があり、政府の電気・ガス料金支援や各社の料金体系によって実際の請求額は異なります。
Q6:ナフサ不足になると何が値上がりしますか?
A6:食品包装材、プラスチック容器、合成繊維、自動車部品、塗料、洗剤などの製造コストが上昇する可能性があります。ナフサは石油化学産業の基礎原料であり、供給制約が長期化すると幅広い製造業に影響します。
Q7:日本の石油備蓄は何日分ありますか?
A7:資源エネルギー庁の公表資料では、2026年1月末時点で約248日分でした。3月と4月の国家備蓄放出などを経て、2026年8月時点の集計では約204日分となっています。国家備蓄、民間備蓄、産油国共同備蓄の合計であり、すべてが政府保有分というわけではありません。
Q8:ホルムズ海峡が再開すれば食品価格や電気代はすぐ下がりますか?
A8:すぐに下がるとは限りません。原油やLNGの国際価格が低下しても、輸送契約、在庫、燃料費調整制度、肥料や包装資材の仕入れ価格などを通じて、家計への影響には時間差が生じます。海峡の再開だけでなく、物流や調達費用が平常化するかを確認する必要があります。
2026年11月8日現在、ホルムズ海峡を巡る問題は、日本のエネルギー安全保障と物価に影響を与える重要な国際情勢となっている。
日本は原油輸入の94%を中東に依存する構造を抱えてきたが、2026年には米国産原油の調達拡大、UAEのフジャイラ港やサウジアラビアのヤンブー港を活用した代替輸送、国家備蓄の放出によって、供給不足の回避を進めてきた。
その一方、原油価格の変動はガソリン、電気、都市ガスに影響し、ナフサや肥料、タンカー運賃、海上保険料の上昇を通じて、石油化学産業や物流、食品価格にも波及している。
特に重要なのは、原油の供給量が回復することと、家計や企業が負担するコストが元に戻ることは別問題だという点だ。代替調達には輸送費がかかり、企業が高値で仕入れた原材料は、しばらく製品価格に反映され続ける可能性がある。
日本銀行の2026年10月展望レポートも、エネルギー・原材料価格の上昇が企業収益と家計の実質所得を押し下げるリスクを指摘している。一方、政府の支援策や代替調達、AI関連需要などが経済を支えるとの見通しも示している。
今後の焦点は、米国とイランの外交交渉、タンカーの安全な通航、原油供給ルートの回復、備蓄の維持、そして代替調達コストの低下だ。
ホルムズ海峡の危機は、単なる原油価格のニュースではない。日本のエネルギー、製造業、物流、農業、家計を結ぶサプライチェーン全体の問題である。国際価格だけに注目するのではなく、実際の輸送量、輸入価格、保険料、備蓄残量を総合的に確認することが、2026年以降の経済と生活への影響を見極める鍵になる。