付加年金は、毎月400円の付加保険料を国民年金に上乗せして納めることで、将来受け取る老齢基礎年金を増やせる公的制度です。2026年度も基本的な仕組みは変わらず、付加保険料を納めた月数に応じて「200円×納付月数」の年金が毎年加算されます。2年以上受給すれば、納めた付加保険料の総額を上回る仕組みです。
申し込みは市区町村役場や年金事務所の窓口だけでなく、マイナンバーカードを利用したマイナポータルからの電子申請にも対応しています。特に注意したいのは、付加保険料の納付が申出月から始まり、過去にさかのぼって加入できない点です。2026年10月に始まった育児期間の国民年金保険料免除制度や、同年12月に予定されるiDeCoの制度改正も踏まえ、加入条件から申請書類、受給額の計算まで整理します。
【2026年最新】付加年金とは?月額400円で将来の年金はいくら増えるのか
付加年金は、国民年金の老齢基礎年金に上乗せして受け取れる公的な年金制度です。自営業者やフリーランス、農業従事者など、国民年金第1号被保険者を中心に利用されています。
通常の国民年金保険料とは別に、毎月400円の付加保険料を納めることで、65歳以降に受け取る老齢基礎年金へ一定額が加算されます。
付加保険料は月額400円、受給額は納付月数で決まる2026年度の国民年金保険料は月額17,920円です。付加年金に加入する場合は、この定額保険料に400円を上乗せして納付します。
付加年金の計算式は非常にシンプルです。
付加年金の年間受給額=200円×付加保険料を納めた月数
例えば、12カ月間納付した場合、将来の年金に年間2,400円が加算されます。10年間なら年間24,000円、20年間なら年間48,000円です。
2026年度の老齢基礎年金と合わせた受給イメージ2026年度における老齢基礎年金の満額は、昭和31年4月2日以後生まれの人の場合、年額847,300円です。40年間の国民年金保険料を納め、同じ40年間に付加保険料も納付した場合、次のようになります。
- 付加保険料の納付総額:400円×480カ月=192,000円
- 付加年金の年間加算額:200円×480カ月=96,000円
- 老齢基礎年金と付加年金の合計:943,300円(年額)
つまり、付加年金だけで年間96,000円の上乗せが期待できます。月額に換算すると8,000円相当です。
ただし、付加年金の金額は定額であり、通常の老齢基礎年金とは異なり物価変動に応じたスライド改定がありません。長期的な物価上昇によって実質的な購買力が低下する可能性は考慮する必要があります。
【加入条件を確認】付加年金に申し込める人・加入できない人
付加年金は、国民年金に加入している人なら誰でも申し込めるわけではありません。基本的には国民年金第1号被保険者と、一定の条件を満たす任意加入被保険者が対象です。
申し込みできる対象者主な対象者は次のとおりです。
- 自営業者:国民年金第1号被保険者として保険料を納付している人。
- フリーランス:会社の厚生年金に加入せず、国民年金第1号被保険者となっている人。
- 農業従事者:国民年金第1号被保険者として加入している人。農業者年金の被保険者には付加保険料の納付義務がある。
- 学生:国民年金第1号被保険者で、学生納付特例を利用せず、保険料を納付している人。
- 任意加入被保険者:65歳未満で国民年金に任意加入している人。
会社員や公務員など、厚生年金に加入している第2号被保険者は、原則として付加年金に申し込めません。第2号被保険者に扶養されている第3号被保険者も対象外です。
付加年金に加入できない主なケース日本年金機構が示している主な加入制限は次のとおりです。
- 国民年金保険料の法定免除を受けている人
- 全額免除・一部免除を受けている人
- 納付猶予を受けている人
- 学生納付特例を利用している人
- 国民年金基金に加入している人
一方、産前産後期間の国民年金保険料免除については例外で、付加保険料を納めることができます。
2026年10月開始の育児期間免除制度にも注目2026年10月1日から、国民年金第1号被保険者が1歳未満の子を養育する期間について、国民年金保険料の納付を免除する育児期間免除制度が始まりました。
対象となる実父母・養父母は、所得要件なしで制度を利用でき、免除期間は保険料を納付したものとして老齢基礎年金額に反映されます。
重要なのは、この育児期間免除は通常の保険料免除とは異なり、付加保険料の納付や国民年金基金への加入が可能な取り扱いになっている点です。厚生労働省の制度説明資料でも、付加保険料の納付を認める取り扱いが示されています。
子育て中の自営業者やフリーランスにとって、基本保険料の負担を免除しながら付加年金による上乗せを検討できる制度変更です。
【申し込み方法を完全解説】窓口・郵送・マイナポータルの手続きと必要書類
付加年金の申し込みは、書面による申請とマイナポータルを利用した電子申請の2つが主な方法です。どちらを選んでも、基本的には本人の加入資格を確認したうえで付加保険料の納付を申し出ます。
方法1:市区町村役場や年金事務所の窓口で申し込む最も一般的なのが、市区町村役場の国民年金担当窓口、または近くの年金事務所で手続きする方法です。
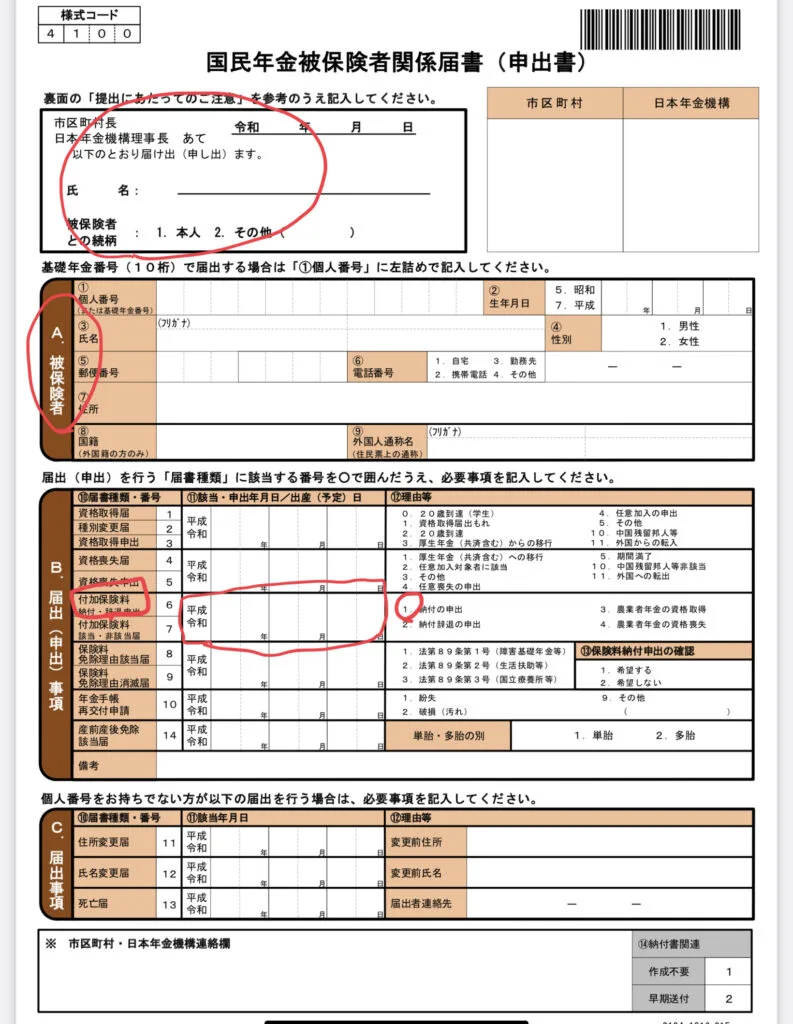
提出する書類は「国民年金被保険者関係届書(申出書)」です。付加保険料の納付を希望する旨を記入して提出します。
窓口での基本的な流れは次のとおりです。
- 国民年金の加入状況と付加年金の対象資格を確認する。
- 国民年金被保険者関係届書(申出書)を入手する。
- 基礎年金番号や個人番号などの必要事項を記入する。
- 付加保険料の納付を希望する旨を届け出る。
- 窓口へ提出し、受付内容を確認する。
自治体によって本人確認書類の案内や窓口での確認方法が異なるため、訪問前に担当窓口へ確認しておくとスムーズです。
方法2:郵送で申し込む窓口へ行く時間が取れない場合は、申出書を記入して郵送する方法もあります。
日本年金機構の公式サイトから所定の届書と記入例を確認し、必要事項を記入して提出先へ送付します。
マイナンバーを記入した届書を郵送する場合は、本人確認書類の写しを添付する必要があります。本人確認書類添付台紙など、指定された方法に従って準備してください。
なお、郵送の場合はポストに投函した日ではなく、提出先が申出書を受け付けた日の属する月が納付開始月になります。月末に郵送する場合は特に注意が必要です。
方法3:マイナポータルから電子申請する2026年11月現在、付加保険料納付申出はマイナポータルから電子申請できます。マイナンバーカードを利用できる人であれば、スマートフォンやパソコンから手続きが可能です。
基本的な申請手順は次のとおりです。
- マイナポータルへログインする。
- トップ画面から「年金」を選択する。
- 「国民年金に加入する方・加入中の方の手続き」を選択する。
- 「付加保険料納付申出、または納付辞退」を選択する。
- 「付加保険料の納付を申出する」を選択する。
- 「国民年金に加入中の方」を選択する。
- 農業者年金に加入していない場合は「農業者年金に加入中でない方」を選択する。
- 画面の案内に従って必要事項を入力し、申請を送信する。
申請にはマイナンバーカードと利用者証明などに必要な暗証番号が必要です。スマートフォンでカードを読み取り、本人確認を行います。
送信後は、マイナポータルの申請状況照会から受付状況や審査結果を確認できます。電子申請は24時間利用できるため、窓口の営業時間を気にせず申し込める点がメリットです。
付加年金申し込みに必要な書類一覧紙で手続きする場合に準備しておきたいものは次のとおりです。
- 国民年金被保険者関係届書(申出書):付加保険料の納付を申し出るための基本書類。
- 基礎年金番号が分かるもの:基礎年金番号通知書や年金手帳など。
- マイナンバー確認書類:マイナンバーカードなど、個人番号を確認できるもの。
- 本人確認書類:運転免許証など、提出方法や自治体の案内に応じたもの。
- 委任状:本人以外の代理人が手続きを行う場合に必要となることがある。
基礎年金番号とマイナンバーは、届書の記載にどちらを利用するかによって準備方法が変わります。郵送でマイナンバーを記載する場合は本人確認書類の写しも必要です。
申し出た月から納付開始!申請を遅らせない理由付加保険料の納付は、原則として申し出をした日の属する月分から開始します。
例えば、2026年11月中に申請が受け付けられれば、11月分から付加保険料を納めることになります。10月以前の期間にさかのぼって加入することはできません。
郵送の場合は、申出書が市区町村役場や年金事務所に到着して受け付けられた月が基準です。申請書を送っただけでは、その月の加入が確定するわけではありません。
また、農業者年金の被保険者になった場合は、通常の納付申出ではなく付加保険料該当届を提出し、農業者年金の被保険者に該当した月から納付が始まります。
【受給額をシミュレーション】付加年金は何年で元が取れる?
付加年金の大きな特徴は、納付額と将来の加算額が明確に決まっていることです。運用商品を選ぶ必要がなく、納付月数さえ分かれば将来の上乗せ額を計算できます。
納付期間別の受給額シミュレーション付加保険料400円を毎月納めた場合の金額を比較します。
- 1年間:納付総額4,800円、年間受給増加額2,400円。
- 5年間:納付総額24,000円、年間受給増加額12,000円。
- 10年間:納付総額48,000円、年間受給増加額24,000円。
- 20年間:納付総額96,000円、年間受給増加額48,000円。
- 40年間:納付総額192,000円、年間受給増加額96,000円。
付加年金は、原則として受給開始から2年間で納付した付加保険料の総額に相当する金額を受け取れる仕組みです。
例えば、10年間納付した人の場合、支払った付加保険料は48,000円です。一方、受給開始後は毎年24,000円が上乗せされます。
- 1年目:累計24,000円
- 2年目:累計48,000円
- 3年目:累計72,000円
- 4年目:累計96,000円
2年間受給した時点で納付総額に到達し、3年目以降は計算上、納付総額を上回る受給になります。
ただし、これは額面ベースの単純比較です。税金、物価変動、受給開始時期などを考慮した実質的な損益とは異なります。
付加年金の受給額は繰上げ・繰下げにも注意付加年金は老齢基礎年金に上乗せされるため、年金の受給開始時期を選択する場合には、老齢基礎年金全体の減額・増額の仕組みも確認しておく必要があります。
老齢基礎年金を繰上げ受給すれば、原則として生涯にわたって年金額が減額されます。繰下げ受給では、一定の条件のもとで年金額が増額されます。
付加年金だけを切り離して独立した受給開始時期を決められるわけではないため、老齢基礎年金と合わせた受給設計が必要です。
【付加年金・国民年金基金・iDeCoを比較】どれを選ぶべき?
老後資金を増やす方法には、付加年金以外にも国民年金基金やiDeCoがあります。それぞれ制度の性格が違うため、単純に掛金の金額だけで比較するのではなく、給付の仕組みやリスク、併用条件を確認することが大切です。
3つの制度の違いを一覧で比較| 比較項目 | 付加年金 | 国民年金基金 | iDeCo |
|---|---|---|---|
| 制度の種類 | 公的年金の上乗せ | 公的な個人年金 | 私的年金・確定拠出年金 |
| 掛金・保険料 | 月額400円 | 年齢・性別・給付設計などで異なる | 自分で掛金を設定 |
| 受給額 | 200円×納付月数(年額) | 加入する年金プランによる | 掛金と運用成果による |
| 運用リスク | 市場運用なし | 基本的に予定された給付設計 | 運用商品によって元本割れの可能性あり |
| 国民年金基金との併用 | 不可 | 付加年金との併用不可 | 併用可能 |
| iDeCoとの併用 | 可能 | 可能 | 付加年金と併用可能 |
国民年金基金は、国民年金第1号被保険者などが老齢基礎年金に上乗せして給付を受けられる制度です。加入するプランや口数によって掛金と将来の年金額が決まります。
付加年金との大きな違いは、給付設計の選択肢です。付加年金は月額400円で計算式も一律ですが、国民年金基金は加入時の年齢や性別、選択する年金タイプなどによって掛金が変わります。
国民年金基金は付加年金の仕組みを代行しているため、両方に同時加入することはできません。国民年金基金に加入する場合、付加保険料を別途納める必要はありません。
付加年金とiDeCoは併用できるiDeCoは、自分で掛金を積み立て、投資信託や預金などの運用商品を選択して老後資金を準備する制度です。
付加年金とは併用できますが、掛金の拠出限度額に注意しなければなりません。
2026年11月30日まで、国民年金第1号被保険者のiDeCoと付加保険料を合わせた拠出限度額は月額68,000円です。付加保険料400円を納める場合、iDeCoの掛金はその範囲内に収める必要があります。
加えて、2026年12月1日には年金制度改正に伴い、第1号加入者のiDeCoと国民年金基金の共通拠出限度額が月額75,000円へ引き上げられる予定です。
制度改正後に付加年金とiDeCoを併用する場合も、適用される限度額や掛金設定を運営管理機関に確認してください。
【メリット・デメリットを検証】申し込み前に確認したい注意点
付加年金は月額400円という小さな負担で老齢基礎年金を増やせる制度ですが、すべての人に最適とは限りません。加入前にメリットとデメリットを整理しておきましょう。
付加年金の主なメリット- 少額で始められる:月額400円のため、家計への負担を抑えやすい。
- 元を取りやすい仕組み:2年以上受給すれば納付総額を上回る計算になる。
- 生涯にわたって上乗せされる:老齢基礎年金に加算されるため、長く受給するほど累計受給額が増える。
- 運用商品を選ばなくてよい:投資信託などの運用成績に左右されない。
- iDeCoと併用できる:拠出限度額の範囲内で複数の制度を活用できる。
- 前納にも対応:一定期間分をまとめて納付する方法もある。
- 物価スライドがない:付加年金額は定額で、物価上昇に応じて自動的に増えない。
- 加入対象者が限られる:会社員や公務員など厚生年金加入者は原則として対象外。
- 国民年金基金とは併用できない:どちらかを選択する必要がある。
- 免除・猶予制度との併用制限がある:通常の免除や納付猶予、学生納付特例の期間は加入できない。
- 過去にさかのぼって加入できない:申出月より前の期間について追加納付することはできない。
付加保険料は、納付対象月の翌月末日が納付期限です。末日が土日祝日などに該当する場合は、翌月最初の金融機関等の営業日が期限になります。
期限を過ぎた場合でも、納付期限から2年間は納付できます。ただし、国民年金の定額保険料が未納で、付加保険料だけを納付している場合は、付加保険料も未納として扱われる点に注意してください。
付加年金は、通常の国民年金保険料をきちんと納付することが前提です。家計が厳しい場合には、付加年金を優先するよりも、まず免除・納付猶予制度の利用を検討することが大切です。
途中で付加年金をやめることもできる一度加入した付加年金を途中で辞退することも可能です。
納付をやめたい場合は、付加保険料納付辞退の申出を行います。日本年金機構の案内では、辞退申出月の前々月分までが納付対象となります。
例えば12月に辞退を申し出た場合、原則として10月分までが納付対象です。辞退手続きもマイナポータルや窓口などから行えます。
ただし、納付をやめても、それまでに納付した期間に応じた付加年金額が消えるわけではありません。加入期間に応じた年金額が計算されます。
どんな人に付加年金がおすすめ?付加年金が向いているのは、国民年金第1号被保険者として保険料を納付しており、少額の負担で老後の終身収入を増やしたい人です。
特に、長期間にわたって国民年金第1号被保険者となる予定の自営業者やフリーランスにとっては、検討する価値のある制度です。
一方、国民年金基金の給付設計を希望する人、投資による資産形成を優先したい人、通常の保険料納付が難しい人は、ほかの制度との比較を先に行うべきです。
【付加年金申し込み】に関するよくある質問(FAQ)
Q1:付加年金の申し込みはいつでもできますか?
A1:対象資格を満たしていれば、基本的に随時申し込めます。ただし、納付開始は申出月からで、過去にさかのぼって加入することはできません。月末に申し込む場合は、受付日や郵送の到着日に注意してください。
Q2:付加年金の申し込みにマイナンバーカードは必須ですか?
A2:窓口や郵送での書面申請では、基礎年金番号を利用する方法もあります。一方、マイナポータルから電子申請する場合は、マイナンバーカードによる本人確認が必要です。
Q3:付加年金は何年で元が取れますか?
A3:原則として、老齢基礎年金を受け取り始めてから2年間で納付した付加保険料の総額に相当します。例えば10年間納付した場合、総額48,000円に対し、年間24,000円が加算されます。
Q4:国民年金基金と付加年金は両方申し込めますか?
A4:同時加入はできません。国民年金基金は付加年金の仕組みを代行しているため、基金の加入員は別途付加保険料を納める必要がありません。
Q5:付加年金とiDeCoは併用できますか?
A5:併用できます。ただし、両制度には共通の拠出限度額があるため、iDeCoの掛金設定に注意してください。2026年12月1日には第1号加入者の共通拠出限度額が月額75,000円に引き上げられる予定です。
Q6:国民年金保険料の免除を受けていても付加年金に申し込めますか?
A6:法定免除、全額・一部免除、納付猶予、学生納付特例の期間は原則として申し込めません。ただし、産前産後免除期間や2026年10月開始の育児期間免除制度については、付加保険料を納めることができる取り扱いがあります。
Q7:申し込み後、付加年金を途中でやめられますか?
A7:やめられます。付加保険料納付辞退の手続きを行ってください。辞退申出月の前々月分までが納付対象となり、それまでの納付実績に応じた付加年金額は将来の受給額に反映されます。
付加年金は、月額400円という少額の付加保険料によって、老齢基礎年金を生涯にわたって増やせる制度です。年間の加算額は「200円×納付月数」で決まり、受給開始から2年間で納付総額に相当する年金を受け取れる計算になります。
2026年の申し込みでは、次の3点を特に確認してください。
- 加入資格:国民年金第1号被保険者または65歳未満の任意加入被保険者であること。
- 申請時期:申出月から納付が始まり、過去にさかのぼれないため、加入を希望する場合は早めに申し込むこと。
- 併用条件:国民年金基金とは併用できないが、iDeCoとは限度額の範囲内で併用できること。
また、2026年10月に始まった育児期間免除制度や、12月1日に予定されるiDeCoの拠出限度額改正など、2026年後半には関連制度にも動きがあります。
付加年金は、投資による大きな利益を狙う制度ではありません。少額の負担で将来の公的年金を底上げし、老後の安定した収入を確保するための選択肢です。
申し込みを検討している人は、まず自分の国民年金の加入区分と免除状況を確認し、市区町村役場・年金事務所、またはマイナポータルから手続きを進めてください。申出月を逃さないことが、付加年金を活用するうえでの最初のポイントです。