マイナンバーカードと銀行口座の紐付けに対して、「国に預金残高を知られるのではないか」「登録した口座から税金が勝手に引き落とされるのではないか」「個人情報が漏えいしたら預金まで危険にさらされるのではないか」と不安を感じる人は少なくない。特に、マイナンバー関連サービスで過去に発生した誤登録や情報閲覧の問題を知ると、口座情報を国に登録すること自体に抵抗を覚えるのは自然な反応だ。
2026年11月現在、デジタル庁が公表している制度説明やFAQを確認すると、公金受取口座の登録だけで預金残高や入出金履歴が国に共有されることはなく、税金が自動的に引き落とされることもない。一方、登録情報の管理や過去の誤登録事案には、利用者が理解しておくべき注意点がある。公金受取口座登録制度と預貯金口座付番制度の違いから、情報漏えいの実例、登録状況の確認・変更・抹消方法まで整理する。
【結論】マイナンバーカードの口座紐付けが怖い理由は?本当に危険なのか
マイナンバーカードの口座紐付けが怖いと感じる理由は、大きく分けて4つある。
- 国や行政機関に預金残高や資産状況を知られるのではないかという不安
- 登録した口座から税金や社会保険料が勝手に引き落とされるのではないかという疑問
- マイナンバーや口座番号が漏えいし、不正利用される可能性への懸念
- 過去の誤登録問題から、本人の意図しない口座情報の紐付けが起こるのではないかという不信感
これらの不安について、2026年7月28日更新のデジタル庁「公金受取口座登録制度の概要に関するFAQ」は、制度の仕組みを具体的に説明している。
まず押さえたいのは、公金受取口座の登録は、銀行口座の残高や取引履歴を国に常時監視させる仕組みではないという点だ。
登録によってデジタル庁が取得するのは、本人を特定する情報と、給付金を振り込むために必要な口座情報などである。口座残高や入出金履歴は、公金受取口座登録によって取得・把握される情報には含まれない。
また、登録は任意である。登録していない人も、従来どおり給付金の申請時に口座情報や必要書類を提出すれば給付を受けられる。
怖いと感じる背景には「情報を預けること」への抵抗がある銀行口座は、給与や生活費、貯蓄、年金などが集まる個人情報の中心ともいえる存在だ。口座番号だけでなく、本人の氏名や住所などと結び付けて行政機関に登録することに抵抗を感じる人がいるのは不思議ではない。
加えて、マイナンバー制度は複数の行政手続きに関係するため、健康保険証や税金、年金などの情報まで一つの場所に集約されるというイメージを持たれやすい。
しかし、マイナンバー制度は、すべての個人情報を一つのデータベースに集めて管理する仕組みではない。行政機関ごとに情報を分散管理し、法令で認められた手続きに必要な情報を連携する方式が採用されている。
ただし、制度上の安全対策があることと、運用上のミスや情報漏えいが絶対に起きないことは同じではない。安心できる部分と、利用者自身が確認すべき部分を分けて考える必要がある。
【制度の仕組み】公金受取口座に登録すると国に何が知られる?
公金受取口座登録制度は、給付金や年金、所得税の還付金などを受け取るための銀行口座を、国にあらかじめ登録しておく制度だ。
根拠となるのは、2021年に制定された「公的給付の支給等の迅速かつ確実な実施のための預貯金口座の登録等に関する法律」である。
登録できるのは、原則として本人名義の預貯金口座1人につき1口座。家族名義の口座や、複数の口座を同時に公金受取口座として登録することはできない。
国に登録される具体的な情報デジタル庁の2026年7月28日更新FAQによると、公金受取口座の登録時には、次の情報が登録される。
本人に関する情報
- 氏名・振り仮名
- 住所
- 生年月日
- 電話番号・電子メールアドレスなどの連絡先
銀行口座に関する情報
- 金融機関名・金融機関コード
- 支店名・支店コード
- 口座種別
- 口座番号
- 口座名義(カナ)
- ゆうちょ銀行の場合は記号番号
登録手続きや審査に関する情報も記録される。
一方、銀行口座の暗証番号やインターネットバンキングのログインID、パスワードを登録時に提出する必要はない。デジタル庁も、これらを聞き取ることは一切ないと説明している。
給付を行う行政機関にも情報が渡る公金受取口座を登録すると、給付金などを支給する行政機関にも、振り込みに必要な口座情報が提供される。
提供対象となるのは、金融機関名、支店名、口座種別、口座番号、口座名義などだ。給付金の振り込みに必要な情報を共有することが制度の目的であり、行政機関が登録口座のすべての取引履歴を自由に閲覧できるという意味ではない。
登録すると自動的に給付金が振り込まれるのかここにも誤解がある。公金受取口座を登録しただけで、すべての給付金が自動的に振り込まれるわけではない。
給付金や支援金によって、申請の必要性や支給手続きは異なる。公金受取口座を登録することで、従来必要だった口座情報の記入や通帳の写しの提出などを省略できる場合があるが、給付条件そのものがなくなるわけではない。
児童手当、年金、所得税の還付金など、対象となる公的給付の受け取りを簡略化できる点が主なメリットとなる。
【徹底比較】公金受取口座と預貯金口座付番制度の違いとは?
マイナンバーと銀行口座の関係を理解するうえで、特に混同されやすいのが「公金受取口座登録制度」と「預貯金口座付番制度」だ。
どちらもマイナンバーと預貯金口座が関係する制度だが、目的も登録先も異なる。預貯金口座付番制度は、一般に口座管理法と呼ばれる法律に基づいている。
正式名称は「預貯金者の意思に基づく個人番号の利用による預貯金口座の管理等に関する法律」。2021年に制定された法律で、預貯金者の意思に基づいて金融機関にマイナンバーを届け出る仕組みだ。
2つの制度の違いを一覧で確認| 比較項目 | 公金受取口座登録制度 | 預貯金口座付番制度 |
|---|---|---|
| 根拠法 | 公的給付支給等口座の登録等に関する法律 | 口座管理法 |
| 主な登録先 | 国(デジタル庁) | 金融機関 |
| 登録目的 | 給付金などの受け取りを迅速化する | 相続時や災害時に口座の所在を確認しやすくする |
| 登録対象 | 本人名義の口座1人1口座 | 届出を希望する金融機関の口座 |
| 登録方法 | マイナポータル、金融機関、確定申告や年金請求など | 金融機関またはマイナポータルからの届出 |
| 任意性 | 任意 | 本人の意思に基づく任意の届出 |
| 預金残高の自動共有 | 登録によって把握されない | 付番の届出を理由に金融機関から国へ残高が通知されることはない |
| 主なメリット | 給付金申請時の口座情報の記入や書類提出を省略できる | 相続や災害時に付番された口座の所在を確認できる |
出典:デジタル庁「公金受取口座登録制度の概要」「預貯金口座付番制度に関するFAQ」。
公金受取口座を登録しただけで全銀行口座に付番される?答えはNOだ。
デジタル庁の2026年3月31日更新「預貯金口座付番制度に関するFAQ」では、公金受取口座登録制度と預貯金口座付番制度は別の制度であり、公金受取口座を登録したからといって、金融機関への届出なしにほかの預貯金口座へマイナンバーが付番されることはないと説明されている。
預貯金口座付番制度では、金融機関にマイナンバーを届け出ることで、相続時に故人名義の口座を探したり、災害時に自身の口座の所在を確認したりすることができるようになる。
金融機関を選んで届け出ることはできるが、その金融機関内で付番する口座を個別に選択することはできない。休眠口座など、金融機関の管理状況によって付番されない口座もある。
なお、デジタル庁のFAQでは、災害時の預金払戻しについて、現時点では実施できない旨も説明されている。口座の所在確認と、実際に預金を引き出せることは区別して理解したい。
【不安を検証】預金残高を国に知られる?税金の引き落としや情報漏えいの真相
口座紐付けをためらう人にとって、最も気になるのはお金に直接関係する問題だろう。ここでは、預金残高、税金の引き落とし、不正出金、情報漏えいの4点を整理する。
1. マイナンバーを登録すると預金残高まで国に知られる?公金受取口座を登録したことによって、預金残高や入出金履歴が国に自動共有されることはない。
これはデジタル庁のFAQに明記されている。デジタル庁が公金受取口座登録のために取得するのは、金融機関名や口座番号など、給付金の受け取りに必要な情報だ。
ただし、ここで注意したいのは、行政機関がいかなる場合も預金情報を確認できないという意味ではないことだ。
税務調査や社会保障制度における資力調査など、法律に基づく必要な調査が行われる場合には、従来から行政機関が預貯金情報を確認できる制度がある。
つまり、公金受取口座の登録によって新たに常時監視されるようになるわけではないが、法令に基づく調査まで禁止されるわけでもないという整理が正確だ。
2. 公金受取口座から税金が勝手に引き落とされる?公金受取口座の登録によって、税金や社会保険料が自動的に引き落とされることはない。
公金受取口座は、国や自治体から給付金などを受け取るための口座である。税金を納めるための口座振替契約とは別の仕組みだ。
例えば、所得税の還付金を受け取る口座として公金受取口座を利用することはできる。しかし、これによって住民税や所得税の納付方法が自動的に変更されることはない。
税金の口座振替を希望する場合は、別途、所定の手続きが必要となる。
3. マイナンバーを知られると預金を引き出される?マイナンバーやマイナンバーカードだけで、公金受取口座から預金を引き出すことはできない。
銀行口座からの出金には、金融機関が定める本人確認や認証などの手続きが必要になる。口座番号が分かっただけで、自由に預金を引き出せるわけではない。
ただし、マイナンバーや口座情報が詐欺やフィッシングに悪用される可能性まで否定することはできない。例えば、本人情報を知っている人物を装った偽の電話やメールによって、暗証番号や認証情報を聞き出そうとする手口には注意が必要だ。
デジタル庁は、公金受取口座の登録に関連して、銀行口座の暗証番号やネットバンキングのパスワードを聞くことはないと明示している。
4. マイナンバーや口座情報の情報漏えいリスクはゼロなのかここは安心材料だけでなく、実際に起きた問題も確認しておきたい。
マイナンバー制度では、個人情報の分散管理、アクセス制御、通信の暗号化などの安全対策が採用されている。行政機関同士の情報連携ではマイナンバーそのものを直接利用せず、機関ごとに異なる符号を使う仕組みも導入されている。
また、個人情報保護委員会が特定個人情報の適切な管理について監視・監督を行う。
一方、デジタル庁が公表した2023年の公金受取口座の誤登録事案では、共用端末から前の利用者がログアウトしなかったため、別の利用者の口座情報が誤ったアカウントに登録される問題が発生した。
加えて、2023年10月20日の公表資料では、誤登録された口座情報について、別の利用者のマイナポータルから閲覧できる状態になっていたことも明らかにされた。
対象となった情報には、口座名義、銀行名、支店名、口座種別、口座番号が含まれていた。これは実際の情報管理上の問題であり、単なる仮定のリスクではない。
デジタル庁は、誤登録の可能性が高いアカウントからの閲覧を停止する措置を講じたほか、登録の開始時だけでなく完了時にもマイナンバーカードを読み取ることで、登録者が途中で入れ替わらないようにする対策を追加した。
この事案は、制度の目的や登録情報そのものよりも、実際の窓口業務や共用端末の運用が安全性を左右することを示している。
【過去の問題を検証】公金受取口座の誤登録はなぜ起きた?2025年の約2万口座問題も解説
口座紐付けに対する不信感を理解するには、過去に公表された問題を切り離さずに見る必要がある。
公金受取口座に関する問題は、単純なハッキングだけではない。共用端末の操作ミス、本人名義ではない家族口座の登録、金融機関から連携された情報の誤りなど、複数の種類が存在する。
2023年:共用端末のログアウト忘れによる誤登録2023年5月、デジタル庁は自治体のマイナポイント申込支援窓口で、公金受取口座の誤登録が複数発生したことを公表した。
原因は、窓口の共用端末で先に手続きをした人がマイナポータルからログアウトしなかったことだった。その後、同じ端末を使った別の人が手続きを進めた結果、後の利用者の銀行口座が、先の利用者のアカウントに登録されてしまった。
2023年10月20日のデジタル庁の発表では、別の利用者のアカウントから口座情報を閲覧できる状態になっていたことも説明された。
デジタル庁は、対象アカウントの閲覧停止などの対応を実施し、登録時と完了時にカードを再度読み取る仕組みを追加した。これは、共用端末のログアウト忘れによる誤登録を防止するための対策である。
2024年:本人名義ではない家族口座の登録問題2024年には、本人ではなく家族名義の銀行口座が公金受取口座として登録されている可能性についても、デジタル庁が注意喚起を行った。
家族の口座を登録していた場合、本人名義の口座を求める給付制度では、そのまま振り込みできない可能性がある。結果として、給付の際に本人の口座を改めて確認する必要が生じ、支給が遅れるおそれがある。
デジタル庁は2024年4月や8月、10月などに、本人以外の口座を登録している可能性がある人への通知や登録口座の抹消に関する対応を公表している。
家族の口座を登録する行為は、本人以外の口座情報が流出したことと同じではない。しかし、給付の円滑な実施を妨げる可能性があるため、本人名義の口座かどうかを確認することが重要だ。
2025年:約2万口座が誤って利用停止された問題2025年4月16日、デジタル庁は公金受取口座の一部が誤って利用できなくなった事案を公表した。
デジタル庁では、解約などによって利用できなくなった口座を把握するため、金融機関に口座情報を照会していた。その際、しんきん共同センターなどから連携された情報に、実際には公金受取口座として利用できる口座が含まれていた。
その結果、約2万口座が公金受取口座として利用できない状態にされ、対象者には登録が無効になった旨の通知が送られた。
デジタル庁は誤った措置だったことを認め、対象者への個別連絡や利用できない状態の解消、金融機関への情報共有などを進めると発表した。
この問題は、口座情報が外部に漏えいした事案とは異なる。金融機関から連携されたデータの誤りによって、正しい口座が利用停止扱いになった事案だ。
ただし、利用者の立場から見れば、登録情報が正しく管理され、必要な給付を受けられることが重要である。システム上の安全対策だけでなく、データ連携の正確性や、誤りが起きた際の訂正手続きも制度への信頼を左右する。
【実践ガイド】公金受取口座の登録状況を確認・変更・抹消する方法
過去の誤登録事案を踏まえると、最も現実的な対策は、自分の公金受取口座がどのように登録されているかを確認することだ。
デジタル庁によると、最新の公金受取口座登録情報は、マイナポータルから確認できる。金融機関や確定申告など、別の方法で登録した場合も、最終的な登録状況を確認する窓口はマイナポータルとなる。
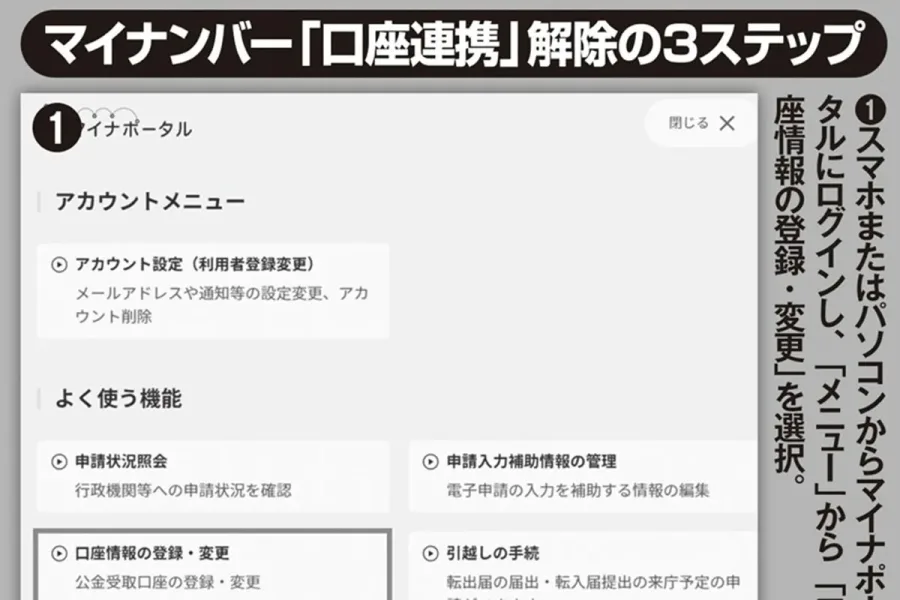
登録状況の確認方法スマートフォンを使った基本的な確認手順は次のとおりだ。
- マイナポータルのアプリを利用できる状態にする。
- 自分のマイナンバーカードを使ってマイナポータルにログインする。
- ホーム画面や「注目の情報」などから「公金受取口座」または「公金受取口座の登録・変更」を選択する。
- 表示された登録状況ページを開く。
- 銀行名、支店名、口座種別、口座番号、口座名義を確認する。
画面の表示名称はアプリの更新によって変わる場合がある。2026年9月18日更新のデジタル庁の案内では、「注目の情報」にある「公金受取口座の登録・変更」から登録状況ページを確認する方法が紹介されている。
特に注意したいのは、銀行名や口座番号だけでなく、口座名義も確認することだ。家族名義の口座が登録されていないか、現在使用している本人名義の口座と一致しているかを確認したい。
公金受取口座を変更する方法登録口座を変更したい場合は、次の2つの方法がある。
方法1:マイナポータルから変更する
マイナポータルにログインし、公金受取口座の登録・変更画面から新しい口座情報を登録する。新たに登録する口座も本人名義である必要がある。
方法2:金融機関の窓口で変更する
公金受取口座として新たに登録する口座を管理している金融機関で手続きを行う。マイナンバーと氏名・住所・生年月日などの本人確認ができる書類を準備する。マイナンバーカードは必須ではないが、金融機関によって受付状況や必要書類が異なる。
別の金融機関の口座に変更する場合は、変更先の金融機関で手続きをする必要がある。
公金受取口座を抹消する方法登録自体をやめたい場合も、マイナポータルまたは対応する金融機関で抹消手続きを行える。
- マイナポータルにログインする。
- 公金受取口座の登録状況ページを開く。
- 登録されている口座情報を確認する。
- 画面の案内に従って抹消手続きを行う。
- 手続き後、登録状況や通知を確認する。
金融機関で手続きする場合も、窓口で抹消の申請を行うことができる。
なお、確定申告の際に公金受取口座を登録した人が、税務署やe-Taxで直接抹消することはできない。抹消したい場合は、マイナポータルまたは金融機関で手続きを行う必要がある。
変更・抹消すると給付金の振込先はどうなる?ここは見落としやすい注意点だ。
公金受取口座を変更・抹消しても、すでに申請済みの給付金が必ず新しい口座に振り込まれるとは限らない。
デジタル庁の「公金受取口座の利用・給付金等の受取に関するFAQ」では、給付金の種類や申請処理のタイミングによって、変更前の口座に振り込まれる場合、変更後の口座に振り込まれる場合、抹消によって振込先を特定できず振り込まれない場合があると説明している。
給付金の申請中に口座を変更した場合は、マイナポータルでの登録変更だけで済ませず、給付を担当する自治体や行政機関にも振込先を確認しておきたい。
登録しないままでも問題ない?公金受取口座の登録は任意であり、登録しなくても給付金を受け取ることはできる。
ただし、給付金を申請するたびに口座情報の記入や、通帳・キャッシュカードの写しなどの提出が必要になる場合がある。
口座情報をあらかじめ登録しておく利便性を重視するか、行政機関に口座情報を登録しないことを優先するかは、利用者自身が判断できる。
【プロの結論】マイナンバーカードの口座紐付けは誰におすすめ?安全性を見極める判断基準
公金受取口座登録制度は、給付金の受け取りに必要な口座情報を事前に登録し、行政手続きを簡略化するための制度だ。預金残高を常時監視したり、税金を自動的に徴収したりする仕組みではない。
一方で、2023年の誤登録・口座情報閲覧事案や、2025年の約2万口座の誤った利用停止問題が示すように、登録情報の管理やデータ連携には運用上の課題が存在する。
したがって、口座紐付けの安全性を考える際には、「国に残高を知られるか」という一点だけでなく、どの情報を登録するのか、どこに提供されるのか、誤登録が起きた場合にどう確認・訂正できるのかまで考えることが大切だ。
公金受取口座の登録が向いている人- 給付金の申請時に口座情報や通帳の写しを提出する手間を減らしたい人
- 児童手当や年金、所得税の還付金などを受け取る機会がある人
- 本人名義の口座を一つに決めて、給付金の受取先を管理したい人
- マイナポータルで登録情報を定期的に確認できる人
- 行政機関に銀行口座情報を登録すること自体に強い抵抗がある人
- 給付申請のたびに口座情報を提出することを負担に感じない人
- デジタルサービスの利用や登録情報の管理に不安がある人
- 制度の内容を十分に理解してから利用を判断したい人
1. 登録口座が本人名義か確認する。
家族名義の口座や、以前に使用していた口座が登録されていないかを確認する。
2. 口座番号や本人情報を不用意に公開しない。
マイナンバーと口座情報を同時に第三者へ渡すことは避け、SNSや不審なサイトに情報を入力しない。
3. 不審なメールや電話を信用しない。
デジタル庁の公金受取口座に関する自動通知メールには、ウェブサイトへのリンクや添付ファイルが含まれない。メールに記載されたリンクからログインを求められた場合は特に注意したい。
4. 住所や氏名、銀行口座の変更後に登録情報を更新する。
結婚などによる氏名変更、引っ越し、口座解約などがあった場合は、登録情報を確認して必要な変更手続きを行う。
5. 誤登録や不審な通知を見つけたら早めに問い合わせる。
登録情報に不一致がある場合は、マイナポータルから確認・変更を行う。解決しない場合は、マイナンバー総合フリーダイヤル(0120-95-0178)などの公的窓口を利用する。
マイナンバーカードを紛失した場合は、警察への届出とマイナンバー総合フリーダイヤルへの連絡による一時利用停止を速やかに行いたい。
制度上の安全対策を理解したうえで、実際の登録内容を自分で確認できる状態にしておくことが、利用者にとって最も現実的なリスク管理になる。
【マイナンバーカードの口座紐付けが怖い】に関するよくある質問(FAQ)
Q1:マイナンバーカードと銀行口座を紐付けると、国に預金残高を知られますか?
A1:公金受取口座を登録しただけで、預金残高や入出金履歴が国に自動共有されることはありません。ただし、税務調査や社会保障の資力調査など、法令に基づく必要な調査が行われる場合は別です。
Q2:公金受取口座を登録すると税金が勝手に引き落とされますか?
A2:いいえ。公金受取口座は給付金などを受け取るための口座です。登録によって税金や社会保険料が自動的に引き落とされることはありません。税金の口座振替には別途手続きが必要です。
Q3:公金受取口座を登録しないと給付金を受け取れませんか?
A3:受け取れます。登録は任意です。登録しない場合は、給付金を申請する際に従来どおり口座情報の記入や必要書類の提出を求められることがあります。
Q4:公金受取口座を登録すると、すべての銀行口座がマイナンバーに紐付けされますか?
A4:いいえ。公金受取口座登録制度では、本人名義の1口座だけが登録対象です。ほかの口座に自動的に付番されることはありません。預貯金口座付番制度は別の制度であり、本人の意思に基づく届出が必要です。
Q5:マイナポータルで公金受取口座の登録状況を確認できますか?
A5:確認できます。マイナポータルにログインし、「公金受取口座」または「公金受取口座の登録・変更」から登録状況を確認してください。最新の登録情報はマイナポータルで確認できます。
Q6:公金受取口座の登録を解除することはできますか?
A6:できます。マイナポータルまたは対応する金融機関で抹消手続きを行えます。ただし、給付金の申請中に抹消すると、振込先を確認できなくなる可能性があるため、給付を担当する行政機関にも確認してください。
Q7:家族名義の銀行口座を公金受取口座に登録してしまった場合はどうすればいいですか?
A7:本人名義の口座に変更してください。家族名義の口座では給付金を受け取れない場合があり、支給が遅れる可能性があります。マイナポータルまたは対応する金融機関で変更手続きを行いましょう。
Q8:マイナンバーカードを紛失すると、登録した銀行口座からお金を引き出されますか?
A8:マイナンバーカードやマイナンバーだけで預金を引き出すことはできません。ただし、紛失した場合は速やかに警察へ届け出て、マイナンバー総合フリーダイヤルに連絡し、カードの一時利用停止を依頼してください。
マイナンバーカードの口座紐付けに不安を感じる最大の理由は、銀行口座という重要な個人情報を国に登録することへの抵抗感と、過去の誤登録問題に対する不信感にある。
2026年11月現在、デジタル庁の公表情報では、公金受取口座の登録によって預金残高や取引履歴が自動的に把握されることはなく、税金が勝手に引き落とされることもない。また、公金受取口座登録制度と預貯金口座付番制度は別の仕組みであり、前者を登録しただけで全銀行口座にマイナンバーが付番されることもない。
ただし、2023年の誤登録による口座情報の閲覧問題や、2025年の約2万口座の誤った利用停止問題は、制度の運用やデータ管理に課題が残ることを示している。
大切なのは、必要以上に恐れることでも、国の制度だからと無条件に信用することでもない。登録によって提供される情報、制度の目的、実際に起きた問題、変更・抹消の方法を理解し、自分の判断で利用することだ。
利便性を重視するなら本人名義の口座を登録し、定期的に情報を確認する。口座情報を国に登録したくないなら、無理に登録せず従来の申請方法を利用する選択肢もある。
口座紐付けは義務ではない。制度の仕組みとリスクを理解し、自分が納得できる方法を選ぶことが、2026年のマイナンバー制度と上手に付き合うための基本である。
主な根拠資料: デジタル庁の2026年7月・9月更新FAQ、預貯金口座付番制度の説明、過去の誤登録・情報閲覧事案に関する公表資料。