2026年11月現在、銀行の貸金庫をめぐる盗難問題は、単なる行員個人の不祥事から、金融機関の管理責任や顧客保護のあり方を問う重大な金融問題へと発展している。三菱UFJ銀行では元行員が顧客の金塊や現金など約3億9,000万円相当を盗んだ事件で懲役9年の判決が確定。みずほ銀行でも、過去に元行員が顧客2人の貸金庫から現金6,600万円を窃取していた事案が明らかになった。
共通していたのは、外部からの侵入ではなく、銀行内部の人間が貸金庫の予備鍵を不正に利用した点だ。顧客が銀行のセキュリティーを信頼して預けた資産が、なぜ内部から持ち出されてしまったのか。2025年5月の金融庁による監督指針改正、全国銀行協会の再発防止策、2026年の刑事裁判と各銀行のサービス変更を整理し、被害補償や利用者が今すぐ確認すべき事項まで解説する。
【事件の全貌】三菱UFJ銀行とみずほ銀行で何が起きたのか
貸金庫盗難問題が社会的に大きく取り上げられるきっかけとなったのは、2024年11月に三菱UFJ銀行が公表した元行員による窃取事件だった。
銀行の貸金庫は、重要書類や貴金属などを安全に保管するためのサービスだ。通常、利用者本人が鍵やカードなどを使って開閉する仕組みになっており、銀行側も予備鍵や施設へのアクセスを管理している。
ところが、今回の事件では、その管理を担当する立場の行員が内部の仕組みを悪用した。加えて、2025年2月にはみずほ銀行でも過去の類似事案が公表され、銀行業界全体の問題として認識されるようになった。
三菱UFJ銀行の貸金庫窃盗事件三菱UFJ銀行の事件は、2024年10月31日に発覚した。東京都内の練馬支店と玉川支店などで、貸金庫の管理を担当していた元行員が顧客の資産を無断で持ち出していた。
同行が2024年12月16日に公表した調査資料によると、対象となったのは約60人の顧客で、被害額は当時の推計で時価十数億円程度だった。
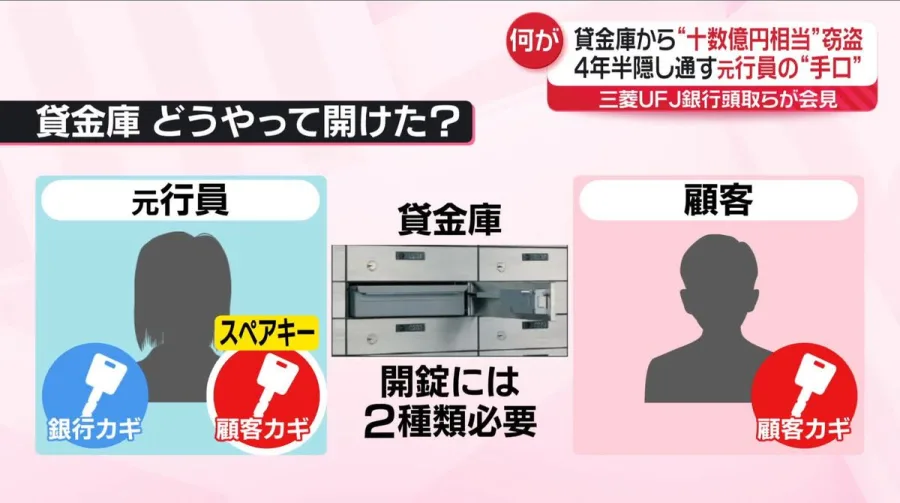
行為者は貸金庫や予備鍵の管理責任を担う立場にあり、銀行が保管していた顧客用の予備鍵を不正に使用。銀行側が保有する鍵と組み合わせて貸金庫を開け、現金や金塊などを持ち出していた。
2025年1月16日の同行の追加発表では、同年1月10日時点の被害総額は約14億円、補償実行額は40件で約7億円とされた。これらは当時の確認状況であり、最終的な被害総額を意味する数字ではない。
刑事裁判では、顧客6人から金塊29個、現金約6,145万円、旅行券などを盗んだ起訴対象の事件が審理された。金塊だけでも時価約3億3,000万円相当に上り、起訴対象の被害額は合計約3億9,000万円だった。
ここで注意したいのは、銀行が公表した約14億円と刑事裁判で扱われた約3億9,000万円は、対象となる被害の範囲が異なるという点だ。両者を同じ数字として扱うと、事件の規模を誤解することになる。
みずほ銀行でも発覚した貸金庫窃取事案2025年2月18日、みずほ銀行も元行員による貸金庫からの窃取事案を公表した。
同行の2025年2月27日付説明資料によると、事件が起きたのは東京都内の広尾支店。2016年1月頃から2019年6月にかけて、当時30代の女性行員が顧客2人の貸金庫から現金を盗んでいた。
窃取総額は6,600万円。発覚したのは2019年8月で、元行員は同年10月に懲戒解雇された。
この事案でも、支店で保管されていた予備鍵が不正に利用された。盗んだ現金は衣服などの購入や旅行に使われたと同行は説明している。
また、みずほ銀行は被害者2人に対して被害全額の補償を実施したと公表した。発覚当時は被害者との関係や公表に関する意向を踏まえて対外公表を控えていたという。
同行は当時、警察への相談や金融庁などへの報告を行い、発生店舗だけでなく全店的な調査も実施したとしている。
この事案が2025年に改めて注目されたのは、三菱UFJ銀行の事件を受けて銀行の内部管理体制が問題視されていた時期だったためだ。過去に処理された不祥事であっても、業界全体の再発防止という観点から情報公開のあり方が問われる結果となった。
【原因と手口を検証】なぜ銀行の貸金庫から盗難が起きたのか
今回の貸金庫盗難事件を理解するうえで重要なのが、予備鍵の存在と管理方法だ。
貸金庫は、顧客が保管する鍵と銀行側の鍵など、複数の管理要素を組み合わせて開ける仕組みが一般的だ。顧客が鍵を紛失した場合などに備え、銀行が予備鍵を保管する運用も行われてきた。
つまり、予備鍵は顧客の利便性と安全性を維持するための重要な管理物だった。しかし、その保管や使用に関する権限が一部の担当者に集中し、独立した確認が十分に機能しなければ、内部不正の温床になり得る。
予備鍵管理の不備が共通する問題だった三菱UFJ銀行が2024年12月に公表した原因分析では、主に次の3点が問題として挙げられた。
- 貸金庫に関する管理手続きやルール、その運用の不備。
- 支店内部における相互牽制やモニタリングの不十分さ。
- 本部などによる点検・監視機能の不足。
特に重要なのは、管理規則が存在していたにもかかわらず、不正を防げなかったという点だ。
予備鍵を保管しているという事実だけでは、安全性は担保されない。誰が管理し、誰が使用し、使用後に誰が確認するのかという権限分離が必要になる。
みずほ銀行の事案も、支店保管の予備鍵を不正に利用したものだった。2つの銀行の事案は発生時期や被害規模こそ異なるが、内部の鍵管理という共通の弱点を浮き彫りにした。
事件に関係する主体と責任の関係貸金庫盗難は、行員個人の窃盗だけで完結する問題ではない。利用者、担当行員、支店管理者、本部、監督当局がそれぞれ異なる役割を持っている。
| 関係主体・時期 | 主な事実・役割 | 問題点・その後の対応 |
|---|---|---|
| 三菱UFJ銀行 | 2024年に約14億円規模の被害を公表 | 予備鍵の本部集約、管理手続きの強化、補償 |
| 三菱UFJ銀行元行員 | 支店の貸金庫管理責任者として勤務 | 予備鍵を悪用した窃盗で懲役9年が確定 |
| みずほ銀行 | 2019年に広尾支店で不正が発覚 | 顧客2人への6,600万円全額補償、内部管理強化 |
| みずほ銀行元行員 | 支店保管の予備鍵を不正利用 | 2019年10月に懲戒解雇 |
| 金融庁 | 2025年5月30日に監督指針を改正 | 鍵の管理、監視体制、利用目的確認などを監督 |
| 全国銀行協会 | 2025年6月に業界共通の対応を公表 | 貸金庫規定のひな型や利用目的申告書を見直し |
| 利用者 | 保管物の所有者・契約者 | 内容物の確認、証拠保全、契約条件の確認が必要 |
貸金庫は、銀行員が日常的に中身を確認するサービスではない。利用者のプライバシーを守るため、格納品の種類や数量を銀行が常に把握しているわけではないからだ。
そのため、預金口座の不正出金のように、金額の変動をシステムで検知することが難しい。
また、鍵の管理権限を持つ人間が内部手続きを理解している場合、形式的な点検だけでは不正を見抜けない可能性がある。
三菱UFJ銀行の事件は、管理記録や点検の仕組みがあることと、それが実際に不正を検知できることは別問題であると示した。
本当に必要なのは、担当者を信用するだけの管理ではなく、担当者自身も含めて誰も単独で不正を完結できない仕組みだ。
【金融庁の監督指針改正】2025年から2026年に何が変わったのか
貸金庫盗難を受け、金融庁は2025年3月27日に監督指針の改正案を公表。同年4月27日までパブリックコメントを募集し、5月30日に最終的な改正内容を公表して適用を開始した。
この改正は、主要行だけでなく、中小・地域金融機関も対象としている。
金融庁が重視したのは、内部不正の防止だけではない。貸金庫がマネー・ローンダリングやテロ資金供与などに悪用されるリスクについても、管理態勢を強化する必要があると判断した。
金融庁が示した主な管理強化のポイント改正後の監督指針では、銀行に対して以下のような管理体制の整備が求められている。
- 複数人による確認:貸金庫室への入退室や開閉などについて、複数人で確認する手続きを整備する。
- 予備鍵の厳格管理:予備鍵などの重要物を適切に保管し、本部で一括管理する方法も検討する。
- 開閉記録の保存:貸金庫の入退室や開閉に関する記録を作成・保存する。
- 監視設備の強化:貸金庫室への防犯カメラ設置や生体認証の導入などを検討する。
- 本部による点検:支店任せにせず、本部が定期的に管理状況を確認する。
- 利用時の管理:行員の立ち会いやカメラ撮影などを適切に実施する。
- 不祥事の公表:窃取・横領事案について、捜査への支障や顧客の公表拒否などの例外を除き、原則公表する。
これらは監督上の着眼点であり、単に防犯カメラを設置すれば対応が完了するというものではない。鍵の保管、利用権限、記録、監査が相互に機能していることが重要になる。
全国銀行協会が進めた再発防止策全国銀行協会は2025年6月19日、監督指針の改正を踏まえた対応を公表した。
主な取り組みは、貸金庫規定のひな型の改正と、利用目的などを確認するための申告書の参考例の策定だ。
特に大きな変更となったのが、現金の取り扱いである。
従来の貸金庫規定では、現金の保管が明確に禁止されていない契約も存在した。しかし、改正後の考え方では、日本円や外国通貨などの現金はマネー・ローンダリング等のリスクが高い物品として、格納できないものに位置付けられた。
一方、記念通貨や現在発行されていない貨幣・紙幣、金を含む貴金属や宝石などは、全銀協が示した例では一律にリスクの高い格納物とはされていない。ただし、個別銀行の規定やその他の条件は確認する必要がある。
また、利用者には、格納品が契約上認められた範囲に収まっているかを確認するため、利用目的などを申告することが求められるようになった。
2026年の銀行サービス見直し2026年には、監督指針の改正を受けた各金融機関の規定変更が具体化している。
三菱UFJ銀行の2026年10月1日現在の貸金庫規定では、現金などのリスクが高い物品の格納禁止、利用目的の申告、貸金庫室内外のカメラ撮影や行員立ち会いなどが明記されている。
加えて、同行の2026年6月の株主総会関連資料では、予備鍵のセンター集約が完了したこと、防犯カメラの追加設置、デジタル技術を活用した監視・分析、点検やモニタリングの強化などが報告された。
みずほ銀行も2026年2月1日付で貸金庫規定を改定。現金の保管禁止と利用目的の申告を導入し、既存の契約者にも改定後の規定を適用している。
なお、みずほ銀行の公式案内では、貸金庫の新規受付は原則停止とされている。
このように、2026年の貸金庫サービスは、従来の「安全な保管場所を提供する」という考え方から、格納物の適正性や利用者の確認、銀行側の継続的な監視を組み合わせる方向へ変化している。
【被害補償と銀行の管理責任】盗まれた資産は戻ってくるのか
貸金庫盗難の被害者にとって、最も切実な問題が補償だ。
貸金庫に預けた金品が盗まれた場合、銀行は必ず全額を補償するのか。それとも契約上の免責条項によって補償されないことがあるのか。
この問題を理解するには、貸金庫契約の法的性質を知っておく必要がある。
貸金庫は銀行預金とは異なる契約銀行預金では、銀行が預かった金銭について、預金者に対して払い戻す義務を負う。一方、貸金庫は基本的に、銀行が顧客に安全な保管場所を提供し、その区画を利用させる契約として理解されている。
銀行は、貸金庫の中に何が入っているのかを通常は把握していない。預金残高のような金額情報も存在しない。
そのため、貸金庫から金品が盗まれた場合、被害者は次の2点を証明する必要に直面する。
- 盗まれたと主張する物品が、実際に貸金庫内に保管されていたこと。
- その物品の価値が、どの程度だったのか。
例えば、金のインゴットであれば購入証明書や重量、刻印、鑑定資料などが重要になる。宝石や美術品では、購入履歴や鑑定書、写真などが価値を判断する材料となる。
銀行には使用者責任が問われる可能性がある行員が職務上の権限や立場を悪用して窃盗を行った場合、行為者本人の刑事責任とは別に、銀行の民事上の責任も問題になる。
特に検討されるのが、民法715条の使用者責任だ。従業員が事業の執行について第三者に損害を与えた場合、一定の条件のもとで使用者である企業にも賠償責任が生じる。
また、銀行には貸金庫を適切に管理する契約上の義務や、顧客の財産を安全に保管できる環境を整える責任がある。
したがって、銀行が従業員の行為について一切責任を負わないと、最初から決まっているわけではない。
ただし、実際の賠償範囲は、契約内容、行員の行為と職務との関係、銀行の管理状況、被害の立証などによって判断される。刑事裁判で元行員の有罪が確定したことだけで、すべての被害申告額が自動的に認められるわけでもない。
三菱UFJ銀行とみずほ銀行の補償状況2つの事件では、補償の進め方にも違いがある。
みずほ銀行は、2019年に発覚した事案について、被害者2人への6,600万円全額の補償を実施したと2025年2月の説明資料で公表している。
一方、三菱UFJ銀行は2025年1月10日時点で40件、約7億円の補償を実行したと発表していた。被害内容の確認が必要だったため、被害が特定された顧客から順次対応する方式を採用した。
両事件から分かるのは、補償の有無だけでなく、銀行と利用者の間で格納品の存在や価値をどのように確認するかが大きな争点になるということだ。
貸金庫の補償で確認しておきたいこと貸金庫を契約している人は、次の項目を確認しておきたい。
- 契約書・貸金庫規定に記載された銀行の責任範囲。
- 盗難や従業員による不正行為が発生した場合の取り扱い。
- 災害や設備故障などに関する免責条項。
- 内容物の価値を証明するための必要書類。
- 別途加入している保険の補償対象と免責事項。
貸金庫を契約しただけで、格納品の全額が自動的に保険で補償されるわけではない。銀行の約款と加入保険の内容は分けて確認する必要がある。
【利用者必見】貸金庫盗難の被害確認方法と具体的な対応
貸金庫を利用している人が最も避けたいのは、盗難が起きていたことに気付かず、被害の証拠を残せないまま時間が経過することだ。
貸金庫は日常的に開け閉めするものではないため、最後に中身を確認した時期が数か月前、あるいは数年前というケースも考えられる。
2024年の三菱UFJ銀行の事件でも、利用者自身が保管物を確認することが被害の特定に重要な役割を果たした。
まず貸金庫の中身を確認する最初に行いたいのは、契約している銀行に連絡し、貸金庫の現物確認を申し込むことだ。
来店時には、可能であれば銀行担当者の立ち会いのもとで、保管物を一つずつ確認する。
確認時には次のような情報を記録しておくとよい。
- 保管している物品の名称と数量。
- 金・貴金属の重量、刻印、シリアル番号。
- 重要書類の種類や発行年月日。
- 最後に内容物を確認した日時。
- 以前の状態と現在の状態の相違。
内容物に異常があれば、その場で銀行に申し出て、確認日時や担当者、銀行側の回答を記録することが大切だ。
被害の証拠になる資料を保存する貸金庫の中身は銀行が把握していないため、利用者自身が所有物の存在や価値を示す資料を保管しておくことが重要になる。
特に次のような資料は、被害確認や補償協議で役立つ可能性がある。
- 購入時の領収書や売買契約書。
- 金・プラチナなどの貴金属の購入証明書。
- 宝石や時計などの鑑定書、保証書。
- 保管物を撮影した写真や動画。
- 相続財産目録や遺産分割協議書。
- 美術品や骨董品などの査定書。
- 過去に貸金庫を開閉した際の記録。
高額な資産ほど、購入時点の証明だけでなく、現在の価値を示す資料も用意しておきたい。
盗難が疑われる場合の対応手順貸金庫の中身がなくなっている、以前より明らかに減っているなどの異常が見つかった場合は、次の順番で対応する。
- 銀行へ速やかに連絡する。貸金庫の契約店舗に連絡し、被害の可能性を正式に伝える。
- 記録の保全を申し入れる。入退室履歴、開閉記録、防犯カメラ映像など、関連資料の保存を求める。
- 被害内容を整理する。紛失した物品、数量、購入時期、価値、最後に確認した日時を一覧にする。
- 警察へ相談する。盗難の疑いがある場合は、警察に被害を相談し、必要に応じて被害届などの手続きを進める。
- 補償について書面で確認する。銀行側の調査結果、補償方針、必要資料、回答期限などを確認する。
- 必要に応じて弁護士へ相談する。補償額や銀行の責任について争いがある場合は、金融機関との紛争に詳しい弁護士に相談する。
防犯カメラの映像などは保存期間が限られる場合がある。異常を見つけたら、後回しにせず早めに銀行へ記録の保全を申し入れたい。
貸金庫利用者が相談できる窓口銀行との話し合いだけでは解決しない場合、第三者機関を利用する方法もある。
- 警察相談専用電話:犯罪被害について相談する場合は「#9110」。緊急の事件・事故は110番を利用する。
- 金融庁・金融サービス利用者相談室:0570-016811。IP電話からは03-5251-6811。受付は平日10時~17時。
- 全国銀行協会相談室:0570-017109、または03-5252-3772。銀行とのトラブルについて相談できる。
- 各地の銀行とりひき相談所:地域の銀行協会が運営する相談窓口。苦情の受付や解決促進を行っている。
金融ADR制度では、金融機関との紛争について、裁判よりも比較的短時間・低コストで中立的な専門家による解決を目指すことができる。利用する銀行に対応する指定紛争解決機関を確認しておきたい。
【2026年最新】貸金庫の安全性と銀行サービスの選び方
貸金庫盗難事件を受けて、銀行の貸金庫サービスは大きな転換点を迎えている。
2026年現在、利用者が銀行を選ぶ際には、単純に金庫が頑丈かどうかだけではなく、内部不正を防ぐ管理体制がどこまで整っているかを確認する必要がある。
安全な貸金庫を判断する5つの基準契約中の銀行や新たな利用先を検討する際には、次の5項目を確認したい。
1. 予備鍵が本部などで一元管理されているか
支店の担当者だけで予備鍵を管理する体制ではなく、保管担当者と利用担当者が分離されているかが重要だ。
2. 複数人による確認が実施されているか
鍵の使用や貸金庫の開閉について、担当者1人の判断で完結しない仕組みが必要になる。
3. 入退室や開閉の記録が残るか
誰が、いつ、どのような手続きで貸金庫を利用したのかを後から確認できる体制が望ましい。
4. 防犯カメラや監査体制が整っているか
カメラの設置だけでなく、映像や記録を誰が確認し、異常があった場合にどのように対応するのかも重要になる。
5. 補償や免責について説明が明確か
盗難、災害、設備故障、従業員による不正など、異なるケースで責任範囲がどうなるのかを確認しておく必要がある。
貸金庫に向いている人、慎重に検討すべき人貸金庫は、重要書類や貴金属など、家庭内での保管に不安がある物品を管理する手段として一定の利点がある。
ただし、利用目的や格納物によっては、別の保管方法の方が合理的な場合もある。
- 利用を検討しやすい人:権利書や契約書、遺言書、貴金属などを自宅とは別の場所で保管したい人。
- 慎重に検討すべき人:頻繁に取り出す物品を保管したい人、利用時間に制約があると困る人、契約上の保管禁止物品を保管したい人。
- 別の方法も検討したい人:現金を保管したい人、保険による補償を重視する人、物品の状態を頻繁に確認したい人。
なお、2026年には現金保管を禁止する銀行が増えている。現金を保管する目的で貸金庫を選ぶことは、現在の契約条件と合わない場合がある。
貸金庫以外の保管方法も比較する貸金庫にすべての資産を集中させる必要はない。保管する物品の性質に合わせて、複数の方法を組み合わせる考え方もある。
- 自宅の耐火金庫:必要なときに取り出しやすい。ただし、盗難や災害への対策は設置場所や金庫の性能によって異なる。
- 銀行の貸金庫:銀行施設内の保管区画を利用できるが、営業時間や契約条件、利用時の手続きに制約がある。
- 保険付きの保管サービス:補償対象や保管条件が明確なサービスであれば選択肢になる。ただし、保険金額や免責事項を確認する必要がある。
- デジタル保管:書類を電子化してバックアップする方法。原本の保管が必要な書類については、別途安全な保管場所を確保する。
大切なのは、保管場所の安全性だけでなく、万一の際に所有物を証明できる状態を維持することだ。
【よくある質問】貸金庫盗難に関するFAQ
Q1:2026年現在、貸金庫に現金を保管することはできますか?
A1:金融庁の監督指針改正を受け、銀行業界では現金をリスクの高い格納物として扱うようになり、多くの銀行が規定を変更しています。三菱UFJ銀行では2026年2月、みずほ銀行でも2026年2月1日から現金の保管が禁止されています。契約先の最新規定を必ず確認してください。
Q2:貸金庫から金品が盗まれた場合、銀行は全額補償してくれますか?
A2:すべてのケースで無条件に全額補償されるとは限りません。銀行の管理責任、契約内容、行員の不正との関係、保管物の存在や価値を証明する資料などを踏まえて判断されます。みずほ銀行の2019年事案では6,600万円全額の補償が実施されましたが、個別の事案で補償内容は異なります。
Q3:貸金庫の中身を銀行に証明するには何が必要ですか?
A3:購入時の領収書、売買契約書、鑑定書、写真、動画、貴金属の重量や刻印の記録、相続財産目録などが役立ちます。保管物の名称、数量、購入時期、評価額を一覧にしておくと、被害確認や補償協議を進めやすくなります。
2024年の三菱UFJ銀行の貸金庫窃盗事件と、2025年に公表されたみずほ銀行の過去の窃取事案は、銀行の内部管理に対する信頼を大きく揺るがした。
両事件に共通していたのは、銀行が保管する予備鍵を内部の行員が不正利用したことだ。外部からの侵入を防ぐだけでは、貸金庫の安全性を十分に確保できないという問題が明らかになった。
2025年5月30日の金融庁による監督指針改正と、全国銀行協会による規定ひな型の見直しを経て、2026年には予備鍵の本部集約、監視体制の強化、現金保管の禁止、利用目的の申告などが具体的に進められている。
また、三菱UFJ銀行の事件では、元行員に対する懲役9年の判決が2026年4月に確定した。刑事裁判上の決着がついた一方、被害者への補償や銀行の管理責任、業界全体の信頼回復という課題は残されている。
【プロの結論】
貸金庫を利用する際に本当に重視すべきなのは、銀行のブランドや金庫そのものの頑丈さだけではない。予備鍵の管理権限が分離されているか、複数人で確認する仕組みがあるか、開閉記録や監視体制が機能しているか、そして被害が発生した際の責任と補償が明確かという点だ。
利用者側も、保管物の写真や購入証明、鑑定資料を残し、定期的に内容を確認する習慣を持ちたい。
銀行に預けているから安全という考え方だけに頼らず、銀行側の管理体制と利用者自身の証拠管理を組み合わせること。それが、2026年以降の貸金庫利用で資産を守るための現実的な判断基準となる。
主な根拠資料・報道