申告書の記入で間違いやすいのが、本人の所得、配偶者の所得、扶養親族の所得を混同してしまうことだ。
年金収入と所得は同じ金額ではない。特に年金受給者の場合、公的年金等控除を差し引いて所得を計算する必要がある。
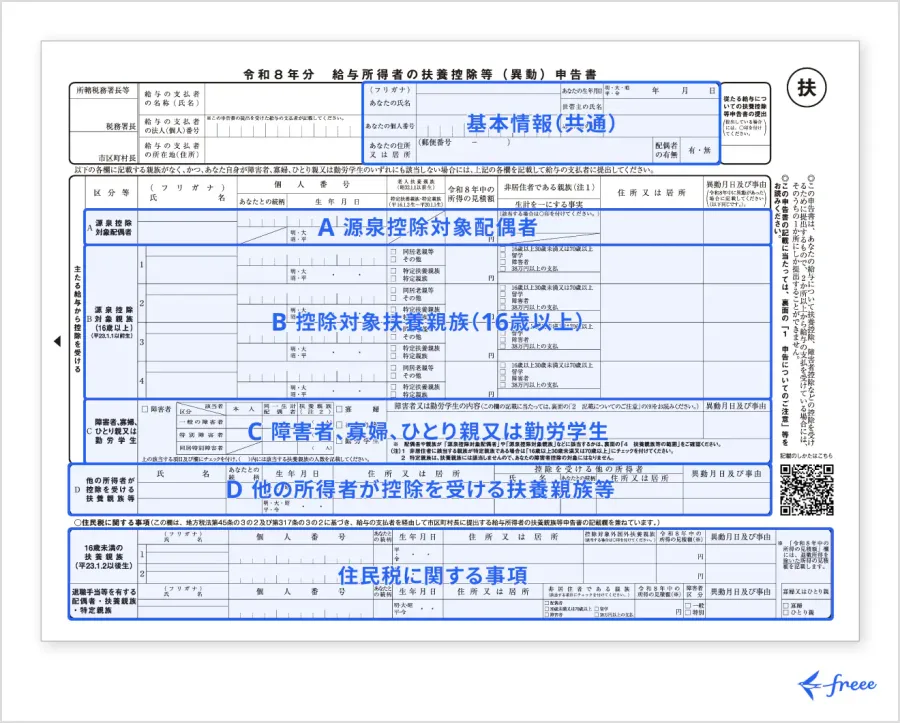
最初に確認する基本項目令和9年分の申告書は、主に次の内容で構成されている。
A:受給者本人の情報
- 氏名・フリガナ
- 住所
- 電話番号
- 生年月日
- 本人の障害区分
- 寡婦・ひとり親の区分
- 本人の所得区分
B:控除対象となる配偶者
- 配偶者の氏名・生年月日
- 続柄
- 配偶者の所得見積額
- 配偶者の障害の有無
- 同居・別居の区分
C:扶養親族等
- 親族の氏名
- 続柄
- 生年月日
- 障害の有無
- 同居・別居の区分
- 年間所得の見積額
16歳未満の親族についても、住民税の申告欄として記載する項目がある。
記入例1:前年から家族構成や所得に変更がない場合前年も扶養親族等申告書を提出している人は、前年の申告内容があらかじめ印刷されている。
記載内容を確認し、変更がなければ「前年から変更なし」に丸を付け、本人の氏名を記入して提出する。
この場合、ほかの項目を一から書き直す必要はない。
ただし、配偶者の収入が変わった場合や、扶養親族が就職した場合、年齢区分が変わった場合などは、前年と同じ内容でよいか確認する必要がある。
記入例2:配偶者の年金収入がある場合配偶者の収入が公的年金のみの場合、令和9年分の記入案内では、次の年金額が年間所得62万円以下に該当する目安として示されている。
- 65歳以上:年金額172万円以下
- 65歳未満:年金額122万円以下
ここでいう金額は所得額ではなく、社会保険料などを差し引く前の年金収入額だ。
配偶者に給与収入やその他の所得がある場合は、別途計算する必要がある。
記入例3:障害者控除・寡婦控除・ひとり親控除がある場合本人や配偶者、扶養親族が障害者に該当する場合は、普通障害者・特別障害者の区分を確認する。
障害者手帳などの名称、等級、交付年月日を記入する欄もある。
ただし、介護保険の要介護認定や障害年金の等級が、そのまま税法上の障害者区分と一致するわけではない。
寡婦・ひとり親については、本人の年間所得見積額500万円以下などの条件を確認する。
また、退職所得を除けば所得要件を満たす場合には、住民税のみの控除対象となる区分がある。所得税と住民税で判定が異なる可能性があるため、該当欄を慎重に確認したい。
所得金額を計算するときの注意点公的年金等の所得は、基本的に次の計算で求める。
公的年金等の所得=年間の年金収入-公的年金等控除額
令和9年分では、公的年金等以外の所得が1,000万円以下で、年金収入のみの場合、控除額は次のようになる。
- 65歳以上:年金収入330万円以下なら110万円
- 65歳未満:年金収入130万円以下なら60万円
例えば65歳以上で年間年金収入が170万円なら、所得見積額は原則60万円となる。
また、障害年金・遺族年金は非課税所得のため、この所得見積額には含めない。
【電子申請と紙提出】ねんきんネットを使った手続きの流れ
令和9年分の扶養親族等申告書は、紙の郵送だけでなく、マイナポータルとねんきんネットを利用した電子申請にも対応している。
日本年金機構はスマートフォン版とパソコン版の操作案内動画も公開している。
電子申請に必要なもの手続きを始める前に、次のものを準備する。
- 本人のマイナンバーカード
- 署名用電子証明書のパスワード
- マイナンバーカード対応スマートフォン、またはパソコン
- パソコンの場合はICカードリーダライタ
- マイナポータルとねんきんネットの連携設定
マイナポータルにログインする
マイナンバーカードを利用して本人確認を行う。
ねんきんネットと連携する
マイナポータルの「年金」からねんきんネットに接続する。
扶養親族等申告書を作成する
「扶養親族等申告書の作成」を選び、対象となる年金を選択する。
本人・配偶者・扶養親族の情報を確認する
所得見積額や障害区分など、必要事項を入力する。
内容を確認して電子署名・提出する
入力内容を確認し、電子署名を付与して手続きを完了する。
受付状況を確認する
申請後は、ねんきんネットで提出した申告書の内容や受付状況を確認する。
電子申請が完了すれば、紙の申告書を別途郵送する必要はない。
電子申請できない人もいる次のような場合は電子申請の対象外となり、紙での提出が必要になる。
- 旧法老齢年金を受給している人
- 国外に居住する配偶者や親族を控除対象として申告する人
国外居住の親族を申告する場合は、必要な添付書類も確認しなければならない。
また、電子申請の対象となるのは、原則として日本年金機構から申告書の案内が届く人である。98万円・148万円の基準に満たない人は、電子申請も利用できない。
紙で提出する場合紙で提出する場合は、送付された申告書に必要事項を記入し、同封の返信用封筒で日本年金機構へ郵送する。
日本年金機構の案内では、普通郵便の場合の切手代は110円とされている。
記入時の注意点は次のとおり。
- 黒のボールペンで記入する
- 読みやすい楷書で記入する
- 押印は不要
- 前年から変更がない場合は該当欄に丸を付けて氏名を記入する
- 国外居住の親族を申告する場合は必要書類を添付する
申告書を紛失した場合も、日本年金機構の公式サイトから令和9年分の様式を取得できる。
【提出期限と未提出の影響】扶養親族等申告書を出さないとどうなる?
提出期限については、注意が必要だ。
日本年金機構の令和9年分の案内では、申告書が届いた人に対して、それぞれの書面に記載された提出期限までに提出するよう求めている。
公式の案内ページでは、全員に共通する提出期限の日付ではなく、届いた申告書に記載された期限を確認するよう案内している。
2026年11月8日時点で、すでに期限を過ぎている人もいる可能性がある。
期限を過ぎても提出できる?提出期限が過ぎたからといって、申告書を提出できなくなるわけではない。
日本年金機構のFAQでは、期限後であっても速やかに提出するよう案内している。
期限内に提出できなかった場合は、いったん控除が反映されない状態で源泉徴収されるが、後から申告書を提出すれば、所得税額を遡って再計算する仕組みになっている。
したがって、期限を過ぎた人も、放置せず早めに提出することが大切だ。
提出しないと所得税や住民税が高くなる?提出しなかった場合の影響は、控除の対象となる家族や本人の状況によって変わる。
日本年金機構の説明によると、申告書を提出しない場合、確定申告などで別途控除を申告しなければ、障害者控除や配偶者控除などが反映されない可能性がある。
その結果、提出した場合と比べて所得税や翌年の個人住民税が多く徴収される場合がある。
ここで誤解しやすいのが、申告書を提出しなかったからといって、所得税率そのものが高くなるわけではない点だ。
令和9年分の日本年金機構の説明では、所得税の合計税率は提出の有無にかかわらず5.105%。違いは、配偶者控除や障害者控除などの各種控除を源泉徴収時の計算に反映できるかどうかにある。
一方、各種控除に該当しない人は、申告書を提出しなくても、提出した場合と比べて税金が多く徴収されることはない。
所得税が引かれない人も住民税には注意令和9年分の大きな変更点は、所得税の源泉徴収対象外でも、住民税の控除を受けるために申告が必要となる場合があることだ。
例えば、年金から所得税が源泉徴収されていなくても、住民税の課税対象となり得る年金額があり、扶養親族や障害者控除などに該当する場合、申告書の提出によって控除情報を市区町村に伝えることができる。
提出しなかった場合は、別途、所得税の確定申告や市区町村への住民税申告を行わないと、住民税の控除を受けられない可能性がある。
「所得税がゼロだから何もしなくてよい」という考え方は、令和9年分からは通用しないケースがある。
【プロの結論】令和9年分は年金額だけで提出要否を判断しない
今回の制度変更で、年金受給者が確認すべきことは、単純な年金収入の金額だけではなくなった。
重要なのは、次の3点を分けて考えることだ。
1.年金額で送付対象か確認する
65歳未満98万円以上、65歳以上148万円以上という数字は、申告書の送付対象を判断するための基準だ。所得税の源泉徴収基準とは異なる。
2.本人と家族の控除対象を確認する
配偶者の所得、扶養親族の所得、本人の障害者・寡婦・ひとり親該当の有無などを確認する。家族の年齢や所得が変わっている場合は、前年の申告内容をそのまま使わないことも重要だ。
3.所得税と住民税を別々に考える
所得税の控除対象にならなくても、住民税では控除を受けられるケースがある。退職所得を除いた所得額で要件を満たす場合などが代表例だ。
今回の改正は、年金受給者が住民税の控除を受ける機会を申告手続きに反映させるものでもある。従来の所得税中心の考え方から、個人住民税も含めた確認が必要になった。
扶養親族等申告書に関するよくある質問(FAQ)
Q1:65歳未満で年金が98万円の場合、必ず提出しなければいけませんか?
A1:必ず提出するわけではありません。98万円は令和9年分の送付基準です。本人が障害者・寡婦・ひとり親に該当する場合や、控除対象となる配偶者・親族がいる場合などに提出が必要になります。
Q2:65歳以上で年金が148万円未満なら申告書は必要ありませんか?
A2:日本年金機構からの一般的な送付基準には達していません。ただし、年金の種類による例外もあるため、退職共済年金などを受給している場合は個別の条件を確認してください。
Q3:扶養親族がいない一人暮らしの年金受給者も提出しますか?
A3:本人が障害者・寡婦・ひとり親に該当せず、控除対象となる配偶者や親族などもいない場合は、原則として提出不要です。
Q4:扶養親族等申告書を提出すれば確定申告は不要ですか?
A4:必ずしもそうではありません。複数の年金収入や給与収入、医療費控除などがある場合は、確定申告が必要になることがあります。申告書の提出と確定申告は別の手続きです。
Q5:提出期限を過ぎた場合、もう受け付けてもらえませんか?
A5:期限後でも提出できます。日本年金機構は、期限を過ぎた場合も速やかに提出するよう案内しています。提出後は所得税額が遡って再計算されます。
Q6:電子申請と紙の申告書を両方提出してもよいですか?
A6:二重提出は避けてください。電子申請で提出した場合は、紙の申告書を郵送する必要はありません。重複した場合は原則として電子申請の内容が優先されます。
2026年に案内が始まった令和9年分の扶養親族等申告書は、従来の所得税の源泉徴収対象者だけでなく、住民税の控除を受ける年金受給者にも対象が広がった点が最大の変更点だ。
65歳未満98万円以上、65歳以上148万円以上という数字は、申告書の送付基準として重要だが、所得税の源泉徴収基準と混同してはいけない。
申告書が届いたら、次の順番で確認したい。
- 年金額と年齢から送付対象を確認する
- 本人の障害者・寡婦・ひとり親の該当状況を確認する
- 配偶者や扶養親族の年間所得を確認する
- 住民税の控除対象も確認する
- 記載された期限を確認し、電子申請または紙で提出する
特に重要なのは、所得税が源泉徴収されていない人でも、住民税の控除を受けるために申告が必要となる場合があることだ。
前年まで申告書が届かなかった年金受給者も、2026年秋の案内をきっかけに、自分と家族の控除状況を改めて確認しておきたい。
主な情報源:日本年金機構「令和9年分 公的年金等の受給者の扶養親族等申告書」「令和8年度税制改正による公的年金等に係る主な改正事項」「扶養親族等申告書の記入項目について」「個人の方の電子申請」「年金Q&A」。2026年11月8日時点。