第三セクターとは、国や地方公共団体などの公的機関と民間企業が、それぞれの資金やノウハウを持ち寄って事業を運営する仕組み、またはその事業主体を指す言葉です。地域鉄道、観光施設、道路、住宅開発、地域振興施設など、民間企業だけでは採算を確保しにくい公共性の高い事業で活用されてきました。一般には「三セク」とも呼ばれています。
2026年11月現在、全国の経営実態を把握するうえで重要なのが、総務省が2025年12月に公表した2024年度の「第三セクター等の出資・経営等の状況」です。調査対象は7,113法人、決算が判明した5,926法人のうち、経常赤字だった法人は2,352法人、赤字率は39.6%でした。一方、収益総額は過去最高の7兆4,045億円に達しています。収益が拡大しても、必ずしも経営が健全とは限らない実態が浮かび上がっています。
【基本知識】第三セクターとは?自治体と民間企業が共同で運営する仕組み
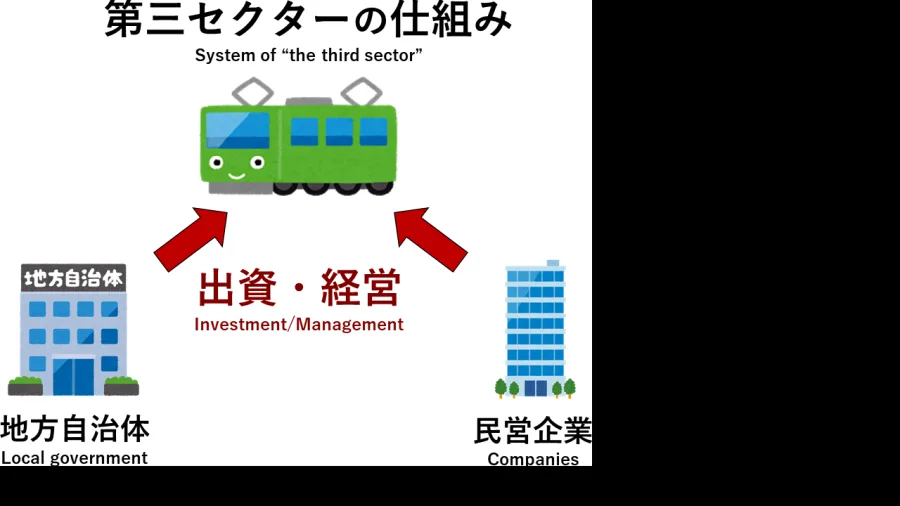
第三セクターは、行政が担う公共性と民間企業が持つ経営能力を組み合わせた事業形態です。第一セクターを国や地方公共団体、第二セクターを民間企業と捉え、その両者が協力して事業を行うことから第三セクターと呼ばれます。
例えば、地方に観光施設を整備したい自治体があるとします。地域振興や雇用創出という公共的な目的はありますが、施設の建設費や運営費を自治体だけで負担するのは簡単ではありません。一方、民間企業にとっては、人口の少ない地域で観光施設を運営しても十分な利益を得られない可能性があります。
そこで自治体が出資し、地元企業や金融機関なども資金を出し合って法人を設立します。法人は施設の運営、商品の販売、観光客の誘致などを行い、事業収入を得ながら地域の公共的な目的を実現します。これが典型的な第三セクターの仕組みです。
ただし、第三セクターには法律上の統一された定義がありません。国会での政府答弁でも、第三セクターという言葉について確立した定義がないことが説明されています。そのため、一般的な官民共同出資という意味と、総務省が統計調査で使用する「第三セクター等」という区分は、厳密には区別する必要があります。
第三セクターの仕組みと地方公共団体の出資比率第三セクターを設立する場合、自治体と民間企業などが出資し、会社法に基づく株式会社や、一般社団法人・一般財団法人などの法人を設立します。
会社の場合、出資した自治体や民間企業は株主となり、株主総会や取締役会などを通じて経営に関与します。自治体は公共性や地域住民への利益を重視し、民間側は収益性や事業効率を重視する傾向があります。
ここで注意したいのが、地方公共団体の出資比率です。
第三セクターには、全国共通で「自治体が25%以上出資していなければならない」といった一律の成立要件はありません。25%や50%という数字は、自治体の監査、経営状況の報告、財政上の関与などを判断する際に使われる基準です。
例えば、地方自治法では、一定の出資法人について自治体の長が経営状況を説明する書類を作成し、議会に提出する仕組みが設けられています。出資割合だけでなく、損失補償や財政支援などの実態も自治体の関与を評価するうえで重要です。
総務省が扱う「第三セクター等」の対象範囲総務省の地方財政白書では、第三セクター等について、地方公共団体が出えんする一般社団法人・一般財団法人や、出資する会社法法人、そして地方三公社を対象として整理しています。
一方、2024年度の経営状況調査を分析する際には、地方独立行政法人も含めた区分が用いられています。つまり、一般的な意味での第三セクターと、統計上の「第三セクター等」は同じ範囲ではありません。
この違いを理解しておくと、ニュースで報じられる法人総数や赤字率を正しく読み取れます。
【2026年最新データ】第三セクターの経営状況は?赤字率39.6%の実態
2024年度の総務省調査で判明した7,113法人の現状2026年11月時点で確認できる全国の最新公表データは、総務省が2025年12月に公表した2024年度決算ベースの調査です。東京商工リサーチは2026年5月20日、この調査結果を分析し、法人総数や収益、赤字、自治体の財政支援について詳しく報告しています。
まず注目したいのは、法人の総数と決算判明数の違いです。
- 調査対象法人:7,113法人
- 決算判明法人:5,926法人
- 経常赤字法人:2,352法人
- 経常赤字法人率:39.6%
- 債務超過法人:246法人
- 債務超過法人率:4.1%
決算が判明した法人の約4割が経常赤字という結果です。前回の2022年度調査では赤字率が40.6%だったため、今回は1.0ポイント改善しました。
しかし、2017年度以降は赤字率がほぼ40%前後で推移しています。単年度でわずかに改善したからといって、経営課題が解消したとは判断できません。
収益総額は過去最高の7兆4,045億円一見すると、第三セクター等の経営には明るい材料もあります。2024年度の収益総額は7兆4,045億円となり、2022年度の6兆9,493億円から6.5%増加しました。
これは調査上の過去最高額です。しかし、収益総額は売上高などに相当する数字であり、利益を意味するものではありません。
事業規模が大きくなっても、人件費、施設の維持管理費、借入金の利息、設備更新費などが膨らめば、最終的な経営成績は悪化します。収益の増加と経営の健全化を同一視してはいけない理由です。
自治体からの補助金・借入金・債務保証も大きな課題第三セクター等の経営を考えるうえで、特に重要なのが自治体との資金的な関係です。
2024年度には、地方公共団体から補助金を受けた法人が2,823法人あり、決算判明法人の47.6%を占めました。補助金総額は8,842億9,200万円です。
そのうち2,632法人は補助金を収益に計上しており、計上額は8,310億3,100万円に達しました。収益総額に占める割合は11.2%です。
加えて、自治体からの借入残高は3兆4,397億円、金融機関などに対する損失補償・債務保証の残高は1兆9,360億円となっています。
両者を合わせると5兆3,757億円です。これらは性質の異なる資金的関与であり、すべてが直ちに自治体の確定した支出になるわけではありません。しかし、法人の経営が破綻した場合、自治体の財政負担に発展する可能性があります。
第三セクターの問題は、法人単独の赤字にとどまりません。最終的に地域住民の税金や自治体の財政運営に影響する可能性がある点に、本質的な難しさがあります。
【関係性・比較表】第三セクターと民間企業・地方三公社・地方独立行政法人の違い
第三セクターと民間企業は何が違う?第三セクターと一般的な民間企業の大きな違いは、資本構成と事業目的にあります。
民間企業は、基本的に民間の株主や出資者が資金を提供し、利益の獲得や企業価値の向上を目指して経営します。一方、第三セクターは自治体などの公的機関が資本参加し、地域振興や住民サービスなどの公共的な目的を併せ持ちます。
ただし、自治体が出資しているからといって、すべての第三セクターが自治体の直営事業になるわけではありません。会社として設立された法人は、独立した法人格と経営主体を持ちます。
地方三公社とは?地方住宅供給公社・地方道路公社・土地開発公社地方三公社は、一般的な第三セクターとは異なり、個別の法律に基づいて設立される公的な法人です。
それぞれの役割は次のように整理できます。
- 地方住宅供給公社:住宅や住宅用地の供給を通じ、住民の居住環境を支える。
- 地方道路公社:有料道路の建設、維持、管理などを担う。
- 土地開発公社:道路や公共施設などに必要な土地を先行取得し、管理・処分する。
土地開発公社は、公有地の拡大の推進に関する法律に基づいて設立されます。地方住宅供給公社は地方住宅供給公社法、地方道路公社は地方道路公社法にそれぞれ根拠があります。
地方独立行政法人との違い地方独立行政法人も、自治体から分離・独立した法人ですが、第三セクターとは法的な設立根拠や資本構成が異なります。
地方独立行政法人法に基づき、公共性の高い業務を効率的かつ効果的に実施するため、地方公共団体が設立する法人です。公立大学法人や公立病院を運営する法人などが代表例です。
以下に、それぞれの関係を整理します。
| 法人・組織の種類 | 設立・出資の仕組み | 主な役割 | 民間企業との違い |
|---|---|---|---|
| 第三セクター | 自治体などの公的機関と民間などが出資・出えんする法人 | 観光、交通、地域開発、文化、産業振興など | 公共目的と事業収益の両立を目指す |
| 地方住宅供給公社 | 地方公共団体が出資する特別法上の法人 | 住宅・宅地の供給 | 住宅政策などの公共目的を担う |
| 地方道路公社 | 地方公共団体が出資する特別法上の法人 | 有料道路の建設・管理 | 道路整備という公共的な役割を担う |
| 土地開発公社 | 地方公共団体が設立する公社 | 公共事業用地の先行取得・管理 | 公有地の確保を目的とする |
| 地方独立行政法人 | 地方独立行政法人法に基づき地方公共団体が設立 | 病院、公立大学、研究機関など | 公共サービスの継続性と効率性を重視する |
| 一般的な民間企業 | 民間の個人・企業などが出資 | 商品・サービスの提供、事業活動 | 基本的に民間の経営判断と収益性を重視する |
特に重要なのは、地方三公社や地方独立行政法人が、一般的な意味での官民共同出資会社とは異なる点です。総務省の統計で「第三セクター等」として一緒に扱われる場合があっても、法律上の法人形態まで同一というわけではありません。
【メリット・デメリット】第三セクターに赤字が多い理由と経営上の問題点
第三セクターのメリットは公共性と民間の経営能力を両立できること第三セクターを設立する最大のメリットは、行政だけでは実現しにくい事業に民間の資金やノウハウを導入できることです。
具体的には、次のような利点があります。
- 民間ノウハウの活用:営業、マーケティング、施設管理などの専門的な知識を取り入れられる。
- 地域振興への貢献:地域の観光資源や特産品を活用し、雇用や交流人口の創出につなげられる。
- 公共サービスの維持:民間だけでは採算が合わない地域交通や文化施設などを支えられる。
- 資金調達の選択肢:自治体だけでなく民間企業などからも資金を集められる。
- 事業運営の柔軟性:行政組織とは異なる法人形態によって、事業環境に応じた経営判断を行いやすくなる。
特に人口減少が進む地方では、民間企業が単独で参入しにくい分野を維持する役割があります。短期的な利益だけでなく、地域に必要なサービスを継続するという観点からも存在意義があります。
デメリットは経営責任の曖昧さと自治体への財政依存一方、第三セクターには官民共同経営ならではの弱点もあります。
自治体は公共性を優先し、民間企業は収益性を重視します。この二つの目的が対立したとき、どちらが最終的な経営判断を行うのか、赤字が発生した場合に誰が責任を負うのかが曖昧になることがあります。
内閣府のPPP・PFI関連資料でも、第三セクター方式について、公共性の確保や柔軟な運営が可能になる一方、民間企業の経営責任の範囲が不明確になり、効率的な運営が実現できない可能性が指摘されています。
主なデメリットは以下のとおりです。
- 経営責任の分散:自治体と民間の双方が関与するため、意思決定の責任者が曖昧になりやすい。
- 政治的な影響:経営判断よりも地域事情や政治的な配慮が優先される可能性がある。
- 財政支援への依存:補助金や自治体からの借入金によって、本来必要な事業改革が先送りされる場合がある。
- 専門人材の不足:行政と民間の双方の事情を理解し、事業を成長させる経営人材の確保が難しい。
- 撤退判断の遅れ:地域住民への影響や雇用問題を考慮するあまり、事業の縮小や廃止が遅れることがある。
第三セクターの赤字を理解するには、単に経営者の能力や努力だけに原因を求めないことが大切です。事業の構造そのものに、採算を取りにくい要因が存在するケースがあります。
1.需要予測と実際の利用者数が一致しない
観光施設、地域鉄道、商業施設などは、開業時に想定した利用者数を確保できなければ、売上が計画を下回ります。人口減少や交通環境の変化、周辺施設との競争も経営に影響します。
2.初期投資と借入金の負担が大きい
施設建設や設備投資に多額の資金を投入すると、利用者が増えない場合でも維持管理費や借入金の返済が続きます。売上が一定水準に達しなければ、資金繰りが厳しくなります。
3.公共性を優先して十分な収益を確保できない
住民サービスの維持が目的である場合、利用料金を自由に引き上げられないことがあります。採算性の低い地域や事業を維持すること自体が、赤字の原因になるケースもあります。
4.自治体と民間企業の経営方針が一致しない
公共的な目的を優先する自治体と、利益を求める民間企業では、設備投資や事業撤退をめぐって意見が対立することがあります。意思決定に時間がかかれば、市場環境の変化に対応しにくくなります。
5.赤字を補助金で補い、抜本改革が遅れる
自治体からの補助金や借入金によって事業を継続できると、事業モデルを根本から見直す動機が弱くなる可能性があります。公的支援が必要な事業と、単に経営改善を先送りしている事業を見極めることが重要です。
業種によって異なる赤字率にも注目東京商工リサーチが分析した2024年度の業務分類別データでは、経常赤字率は社会福祉・保健医療が56.9%、公害・自然環境保全が56.7%、国際交流が48.0%でした。
一方、情報処理は14.9%、住宅・都市サービスは22.9%、生活衛生は32.2%です。
この差から見えてくるのは、公共性が高く、費用負担に対して収益を確保しにくい事業ほど、経営上の難しさを抱えやすいということです。ただし、赤字率が高いことだけで、その法人の社会的価値が低いと判断することはできません。
例えば、地域医療や環境保全は、民間企業の利益だけでは評価できない公共的な成果を生み出します。赤字の背景にあるサービスの必要性と、経営改善の余地を分けて考える必要があります。
【失敗事例・廃止・解散】第三セクターの経営破綻はなぜ起きる?
新潟地下開発株式会社と西堀ローサの経営問題第三セクターの経営問題を考える事例として、新潟市の地下街「西堀ローサ」を運営していた新潟地下開発株式会社が挙げられます。
同社は新潟市が出資する第三セクターで、長期にわたって厳しい経営環境に直面していました。市の公式発表によると、2023年11月には会社解散の検討を表明し、新潟市に対して債務の免除を申し入れています。
その後、新潟市は貸付金の回収が期待できない状況を踏まえ、2025年6月議会に債権放棄を提案しました。
加えて、市がこれまで行ってきた経営支援や対応について、第三者による客観的な評価・検証も実施されました。2025年12月5日更新の市公式資料には、法令順守や行政法学の観点から作成された評価報告書が掲載されています。
この事例が示しているのは、第三セクターの経営問題が法人だけで完結しないことです。自治体が貸付金を回収できなくなれば、自治体自身の財政にも影響が及びます。
また、赤字が長期間続く事業では、いつ、どの段階で支援を見直すのかという判断が重要になります。
生野銀山を運営するシルバー生野の解散予定もう一つ注目されるのが、兵庫県朝来市にある観光施設「生野銀山」を運営する第三セクター、株式会社シルバー生野です。
東京商工リサーチの2026年5月20日の報道によると、筆頭株主である三菱マテリアルが事業から撤退することに伴い、シルバー生野は2026年度中に解散する予定となり、その後は朝来市が運営を担うことになりました。
この事例は、赤字による経営破綻だけが第三セクターの解散理由ではないことを示しています。民間側の出資者が撤退することで、法人の事業構造を見直し、自治体が運営を引き継ぐケースもあります。
第三セクターの廃止・解散は失敗を意味するのか第三セクターの廃止や解散は、必ずしも事業そのものの失敗を意味しません。
事業を継続するよりも、自治体直営や民間企業への譲渡、指定管理者制度への移行などを選択したほうが、住民サービスを維持できる場合もあります。
一方、債務超過や資金繰りの悪化によって解散する場合には、借入金や保証債務などの整理が必要です。法人を解散しただけで、自治体の財政負担が消えるわけではありません。
重要なのは、解散後に誰がサービスを担い、残った債務を誰が負担し、住民への影響をどのように抑えるかという点です。
2009年度から2013年度には、第三セクター等改革推進債を活用した抜本的な改革も進められました。経営改善が難しい法人の整理や自治体の財政健全化を促す取り組みです。
2024年度末の全国法人総数は7,113法人で、2008年度末の8,729法人から1,616法人減少しています。ただし、2020年度以降は減少ペースが鈍化しており、経営改善や事業再編を継続する必要があります。
【公務員・給料・就職】第三セクターの職員は公務員?給与の決まり方を解説
第三セクターで働く人は原則として地方公務員ではない第三セクターへの就職を考える人が気になるのが、職員の身分や給与です。
自治体が出資している会社で働くからといって、職員全員が地方公務員になるわけではありません。
一般的な株式会社や一般社団法人などの第三セクターで直接雇用される職員は、基本的にその法人の従業員です。雇用契約や就業規則に基づいて働き、自治体職員とは異なる雇用関係になります。
自治体から職員が派遣される場合もありますが、その場合は派遣の制度や形態によって身分や給与の取り扱いが異なります。自治体からの派遣という事実だけで、一律に判断することはできません。
第三セクターの給料はどのように決まる?一般的な第三セクターの給与は、法人ごとの給与規程や就業規則、雇用契約などに基づいて決定されます。
自治体の出資比率が高いからといって、自治体職員と同じ給与体系が自動的に適用されるわけではありません。
また、法人の事業内容や規模によって給与水準も異なります。地域の観光施設を運営する小規模法人と、大規模な交通事業を運営する法人では、収益構造や必要な人材が違うためです。
一方、地方独立行政法人については、法律上の給与制度が定められています。一般地方独立行政法人は、職員の給与や退職手当の支給基準を定め、設立団体の長への届出と公表が必要です。給与水準を決める際には、国や地方公共団体、民間企業の類似職種の給与などを考慮します。
加えて、特定地方独立行政法人の役職員は地方公務員としての身分を持ちます。第三セクターと地方独立行政法人を混同しないことが大切です。
第三セクターへの就職に向いている人第三セクターは、地域に貢献する仕事と事業運営の両方に携わりたい人にとって、選択肢の一つになります。
特に、次のような人に適しています。
- 地域振興や観光、交通、福祉などの公共性の高い仕事に関心がある。
- 行政と民間企業の双方と連携する仕事に携わりたい。
- 地域の課題を事業として解決することに興味がある。
- 組織の規模や環境に応じて幅広い業務を担当したい。
反対に、全国一律の公務員給与や身分保障を期待している人は、採用条件を慎重に確認する必要があります。
応募前には、法人の給与規程、賞与、退職金、福利厚生、雇用形態、自治体からの出向者とプロパー職員の待遇の違いなどを調べることが重要です。
経営状況を見極めるためのチェックポイント第三セクターへの就職や取引、地域事業への参加を検討する場合は、法人の知名度や自治体の出資割合だけで判断するのではなく、実際の財務状況を確認しましょう。
- 経常損益:毎年の赤字が継続していないか。
- 純資産:債務超過に陥っていないか。
- 借入金:金融機関や自治体への返済負担が大きくないか。
- 補助金依存度:補助金が減少しても事業を継続できるか。
- 損失補償・債務保証:自治体がどの程度の財政リスクを負っているか。
- 経営健全化方針:赤字や債務超過を改善する具体的な計画があるか。
特に、経常赤字が続いていても、補助金や借入金によって事業が維持されている法人では、将来的な財務状況を確認することが欠かせません。
反対に、赤字が発生していても、公共サービスの成果が明確で、財政支援の必要性や金額が合理的に説明されている法人なら、存在意義は十分にあります。
【よくある質問】第三セクターに関するFAQ
Q1:第三セクターとは簡単にいうと何ですか?
A1:国や地方公共団体などの公的機関と民間企業が協力して出資・運営する事業主体のことです。地域鉄道、観光施設、地域開発など、公共性と事業性を併せ持つ事業で活用されます。ただし、法律上の統一された定義はありません。
Q2:第三セクターと民間企業の違いは何ですか?
A2:主な違いは出資者と事業目的です。一般的な民間企業は民間の資本を中心に利益を追求しますが、第三セクターは自治体などの公的機関も資本参加し、地域振興や住民サービスなどの公共的な目的を併せ持ちます。
Q3:第三セクターの職員は公務員ですか?
A3:一般的な第三セクターの職員は地方公務員ではなく、法人に雇用される従業員です。ただし、自治体からの派遣職員や、特定地方独立行政法人の職員などは身分の取り扱いが異なります。
Q4:第三セクターの給料は自治体職員と同じですか?
A4:必ずしも同じではありません。通常は法人ごとの給与規程や雇用契約によって決まります。給与、賞与、退職金、福利厚生は法人ごとに異なるため、採用情報や給与規程の確認が必要です。
Q5:第三セクターはなぜ赤字になるのですか?
A5:主な原因は、利用者数の減少、需要予測の誤り、設備投資や借入金の負担、公共性を優先した料金設定、自治体と民間企業の経営方針の違いなどです。補助金に依存し、抜本的な経営改革が遅れることもあります。
Q6:第三セクターが解散すると借金はどうなりますか?
A6:法人の形態や債務契約、保証契約などによって異なります。株式会社であれば清算手続きなどを通じて債務を整理しますが、自治体が損失補償や債務保証を行っている場合には、自治体側に負担が生じる可能性があります。
Q7:2026年最新の第三セクターの赤字率は何%ですか?
A7:2026年11月時点で確認できる全国の最新公表データである2024年度調査では、決算判明5,926法人のうち2,352法人が経常赤字で、赤字率は39.6%でした。調査対象の総数は7,113法人です。
第三セクターは、行政と民間企業がそれぞれの強みを持ち寄り、地域に必要な事業を実現するための仕組みです。地域交通、観光、住宅、道路、文化施設など、民間企業だけでは十分なサービスを提供しにくい分野で、重要な役割を果たしてきました。
しかし、2024年度の総務省調査では、第三セクター等7,113法人のうち決算が判明した5,926法人の経常赤字率が39.6%に達しました。収益総額は過去最高の7兆4,045億円である一方、自治体からの借入金や損失補償・債務保証も巨額です。
この数字から読み取れるのは、事業規模の拡大だけでは経営の健全性を判断できないという現実です。地域にとって必要な事業を維持することと、税金による際限のない経営支援を避けることは、同時に考えなければなりません。
【プロの結論】
第三セクターを評価するときに見るべきなのは、赤字か黒字かという単純な結果だけではありません。公共サービスとして何を実現しているのか、その成果に対してどれだけの公的負担が必要なのか、そして経営改善に向けた具体的な道筋があるのかという3点です。
自治体には、出資者としての責任だけでなく、住民に対する説明責任があります。民間側には、公共性を尊重しながら、事業として持続できる経営能力が大切です。
今後は、経営状況の定期的な公開、外部専門家による評価、補助金や保証の適正化、必要に応じた事業再編や解散など、法人ごとの実態に合わせた対応が欠かせません。
第三セクターの本当の価値は、法人を存続させること自体ではなく、地域住民に必要なサービスを将来にわたって持続させることにあります。2026年以降の地方行政に求められるのは、公共性と経済合理性を両立させる、透明で責任ある官民連携です。
主な根拠資料・出典
(出典: 第 3 セクター(Yahoo!ニュース))